扶養

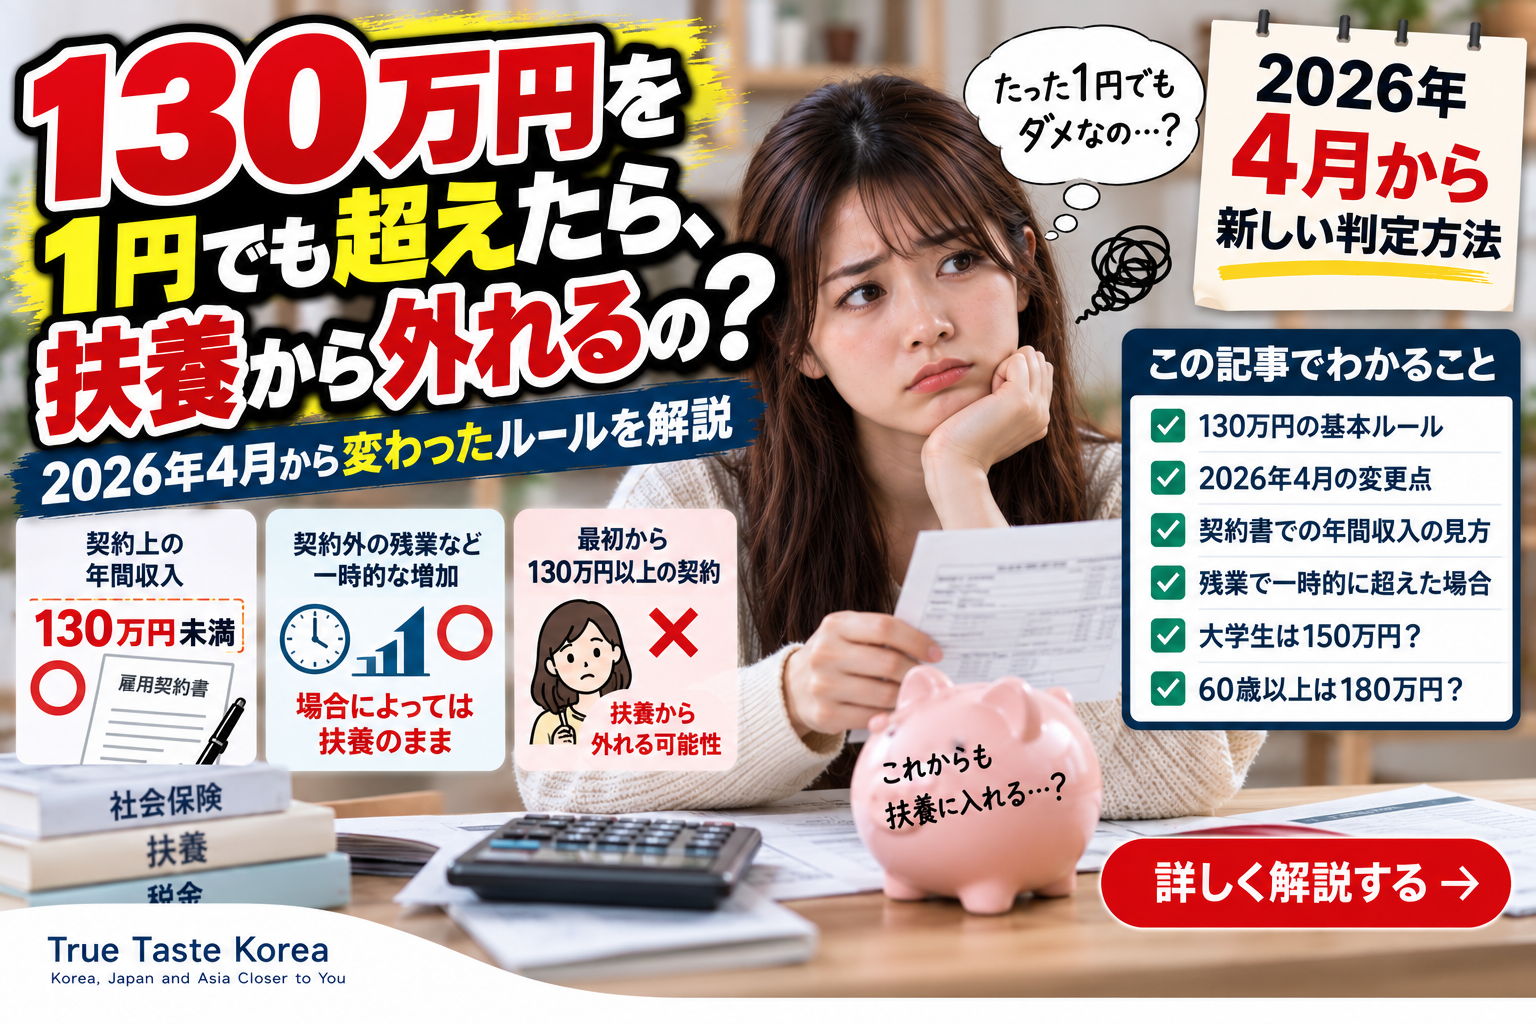
  • 130万円を1円でも超えたら、本当に扶養から外れるの?2026年4月から何が変わった?

    130万円を1円でも超えたら、本当に扶養から外れるの?2026年4月から何が変わった?

    「今年、少し残業が増えた。」

    「このままだと年収130万円をちょっと超えるかも……。」

    「130万円を1円でも超えたら、すぐ扶養から外れるの?」

    パートやアルバイトで家族の社会保険の扶養に入っている人なら、一度は気になったことがあるかもしれません。

    特に2026年は注意が必要です。

    なぜなら、2026年4月1日から被扶養者の年間収入を判断する新しい取り扱いが始まったからです。

    まず結論から言います。

    130万円を1円超えたら、その瞬間に必ず扶養から外れる――とは限りません。

    ただし、

    「130万円を超えても大丈夫」

    という意味でもありません。

    重要なのは、

    なぜ130万円を超えたのか

    そして、

    労働契約上、これから年間いくら稼ぐ予定なのか

    です。

    ここを間違えると、2026年の新しい制度を正しく理解できません。


    そもそも「130万円の壁」って何?

    130万円の壁は、主に健康保険などの被扶養者として認定されるための年間収入基準です。

    一般的な被扶養者の場合、年間収入が130万円以上になると、被扶養者から外れる基準の一つになります。日本年金機構も、年間収入が130万円以上と見込まれる場合を被扶養者の削除理由として案内しています。

    ただし、ここで大事なのが、

    「年間収入が130万円以上になったか」だけではなく「130万円以上になると見込まれるか」

    という考え方です。

    これが、

    「12月31日に年間給与を合計して130万円を1円でも超えたら即アウト」

    という単純な仕組みではない理由です。


    2026年4月から何が変わったの?

    ここが今回の記事の核心です。

    2026年4月1日以降の被扶養者認定では、一定の条件を満たせば、

    労働条件通知書や雇用契約書などの「労働契約」

    から見込まれる年間収入を使って判定できるようになりました。

    例えば、

    時給

    契約上の労働時間

    勤務日数

    諸手当

    賞与

    など、契約書類から年間収入を計算します。

    その年間収入が130万円未満で、ほかの収入が見込まれないことなどの条件を満たせば、原則として被扶養者として取り扱われます。

    つまり2026年からは、

    「今年の給与を全部足したら何円だった?」

    だけではなく、

    「契約上、これから年間いくら稼ぐ人なの?」

    という見方がより明確になったのです。


    じゃあ実際の年収が130万円を超えても扶養のまま?

    場合によります。

    ここを「130万円を超えてもOK」と理解してはいけません。

    厚生労働省のQ&Aには非常に重要な説明があります。

    労働契約の段階では見込んでいなかった臨時収入によって、結果的に年間収入が130万円以上になった場合でも、その臨時収入が社会通念上妥当な範囲なら、それだけを理由に被扶養者認定を取り消す必要はないとされています。

    例えば、

    人手不足で急に残業を頼まれた

    繁忙期だけ勤務時間が増えた

    予想外の時間外労働が発生した

    というケースです。

    だから、

    「130万円を1円超えた=その瞬間に扶養終了」

    とは限らないのです。


    残業代は130万円に入らないの?

    これも誤解しやすいところです。

    「2026年から残業代は130万円に入らない」

    と覚えてしまうのは危険です。

    正確には、

    労働契約に明確な規定がなく、契約時点では見込みにくかった時間外労働の賃金など

    については、新しい労働契約ベースの年間収入見込みには含めない扱いがあります。

    例えば契約時には通常勤務だけだったのに、突然人手不足になって一時的に残業が増えたケースなどです。

    一方、

    最初から毎月一定額の残業をすることが契約上明確

    などの場合まで、何でも除外できるという意味ではありません。


    毎月ずっと11万円稼ぐ契約なら?

    これは話が変わります。

    11万円 × 12か月なら、

    132万円

    です。

    最初からその働き方が労働契約で定められているなら、年間収入見込みは130万円未満ではありません。

    2026年4月からの新しい取り扱いは、

    労働契約から見込まれる年間収入が130万円未満

    であることが基本条件です。

    したがって、

    「実際にまだ130万円もらっていないから大丈夫」

    とは限りません。

    すでにもらった金額だけでなく、今後の年間収入見込みが重要だからです。


    逆に、契約は120万円なのに残業で131万円になったら?

    これが新制度を理解するのに分かりやすいケースです。

    例えば労働契約上、

    年間120万円

    の収入が見込まれていたとします。

    ところが繁忙期に急な残業が増えて、実際の年間給与が、

    131万円

    になりました。

    この場合、

    「131万円だから絶対扶養から外れる」

    とは限りません。

    契約時点では見込まれていなかった時間外労働による一時的な収入増加で、ほかの条件も満たしているなら、被扶養者として取り扱われる可能性があります。

    ただし最終的な認定は自分だけで判断せず、加入している健康保険などに確認することが大切です。


    「一時的」なら何回でも大丈夫?

    ここには別の仕組みもあります。

    厚生労働省は「年収の壁・支援強化パッケージ」で、人手不足による労働時間延長などによって一時的に130万円以上になった場合、事業主が一時的な収入増加であることを証明することで、引き続き扶養認定を受けられる仕組みを設けています。

    厚生労働省の現在の案内では、この事業主証明を利用した扶養認定について、原則として連続2回まで引き続き扶養に入り続けることが可能とされています。

    ただし、

    これは「毎年130万円を超えても永遠に扶養でいられる制度」ではありません。

    継続的に収入が増えている場合とは分けて考える必要があります。


    契約書がなければどうなるの?

    「私はパートだけど、契約書なんてどこにあるか分からない」

    という人もいるでしょう。

    日本年金機構によると、労働契約内容が確認できる書類がない場合は、従来どおり、

    勤務先の収入証明書

    課税・非課税証明書

    などを使って年間収入を判定します。

    つまり、

    2026年4月から全員が契約書だけで判断されるわけではありません。


    どんな契約書でも使えるの?

    これにも条件があります。

    日本年金機構は、新しい取り扱いを利用する際の必要書類として、

    労働条件通知書

    雇用契約書

    労働条件が記載された事業主証明

    などを挙げています。

    さらに、

    「給与収入のみである」旨の申立て

    も必要です。

    また、

    契約期間が1年未満

    「シフト制」とだけ書かれていて労働時間が不明

    手当の金額が分からない

    など、契約書から年間収入を計算できない場合には、この新しい方法で認定できないことがあります。


    副業や掛け持ちをしている場合は?

    ここは特に注意が必要です。

    2026年のYahoo!知恵袋でも、

    パートを掛け持ちしている場合、2社の契約上の収入をどう考えるの?

    という質問が実際に出ています。

    新しい取り扱いは「給与収入のみ」であることなどを条件にしていますが、複数の勤務先がある場合は自分だけで一社分だけを見て判断しないほうが安全です。

    自分が加入している健康保険に、

    「掛け持ちしていますが、扶養認定ではどう計算しますか?」

    と確認してください。


    130万円じゃなく150万円の人もいる?

    います。

    被扶養者が19歳以上23歳未満で、被保険者の配偶者ではない場合、年間収入要件は、

    150万円未満

    です。

    この変更は2025年10月1日以降の扶養認定から適用されています。

    例えば大学生年代の子どもなどが該当する可能性があります。

    だから、

    「大学生も130万円を1円超えたら扶養から外れる」

    と一律に考えるのも間違いです。

    実際、Yahoo!知恵袋でも2026年7月に「サイトによって金額が違って何が正しいのか分からない」という高校生からの質問が出ています。


    60歳以上なら?

    一般的な130万円とは別に、

    60歳以上

    または一定の障害がある人については、年間収入基準が原則、

    180万円未満

    となるケースがあります。

    つまり「130万円の壁」と言っても、全員に同じ数字が適用されるわけではありません。


    106万円の壁とはどう違うの?

    ここも混同しないようにしましょう。

    前の記事で詳しく説明したように、いわゆる106万円の壁は、一定の短時間労働者が勤務先の健康保険・厚生年金に加入する条件に関係します。

    そして2026年10月には、106万円の壁の元になっている月額8.8万円以上という賃金要件が撤廃予定です。

    一方、今回説明している130万円は、

    家族の社会保険の被扶養者として認定されるか

    という別の問題です。

    だから、

    106万円の壁がなくなる

    ↓

    130万円の壁もなくなる

    ではありません。


    2026年、130万円を超えそうなら何をすればいい?

    まず給与を見て慌てる前に、次の順番で確認しましょう。

    1. 労働条件通知書・雇用契約書を確認する
      契約上の年間収入がいくらになるか計算します。
    2. 超える理由を確認する
      通常の契約による収入なのか、一時的な残業や繁忙期によるものなのかを分けます。
    3. 給与以外の収入がないか確認する
      2026年4月からの労働契約ベースの取り扱いでは、給与収入のみであることも重要な条件です.
    4. 自分の健康保険へ確認する
      「130万円を超えそう」という金額だけではなく、契約書と収入増加の理由を伝えると分かりやすいでしょう。
    5. 必要なら勤務先に証明を依頼する
      一時的な収入増加について、事業主証明を利用できる場合があります.

    結局、130万円を1円でも超えたら扶養から外れるの?

    もう一度、答えを整理します。

    「1円超えた瞬間に必ず扶養から外れる」と考えるのは正確ではありません。

    一般的な被扶養者では130万円未満という収入基準そのものは重要です。

    しかし2026年4月1日以降、一定の条件を満たす場合には、

    労働契約から見込まれる年間収入

    によって被扶養者認定を行えるようになりました。

    さらに契約時には予想できなかった残業などの臨時収入によって結果的に130万円以上になっても、それだけを理由に扶養認定を取り消す必要がない場合があります.

    一方で、

    最初から年間130万円以上稼ぐ契約

    継続的に収入が130万円以上になる働き方

    まで、

    「少しくらい超えても大丈夫」

    という意味ではありません。

    だから2026年からは、

    「今年130万円を超えた?」

    だけではなく、

    「私の契約上の年間収入はいくら?」

    「超えた分は一時的な収入?」

    まで確認することが重要です。

    制度の詳細は 日本年金機構「労働契約内容による年間収入での被扶養者の認定」 と 厚生労働省「年収の壁」への対応 で確認できます。
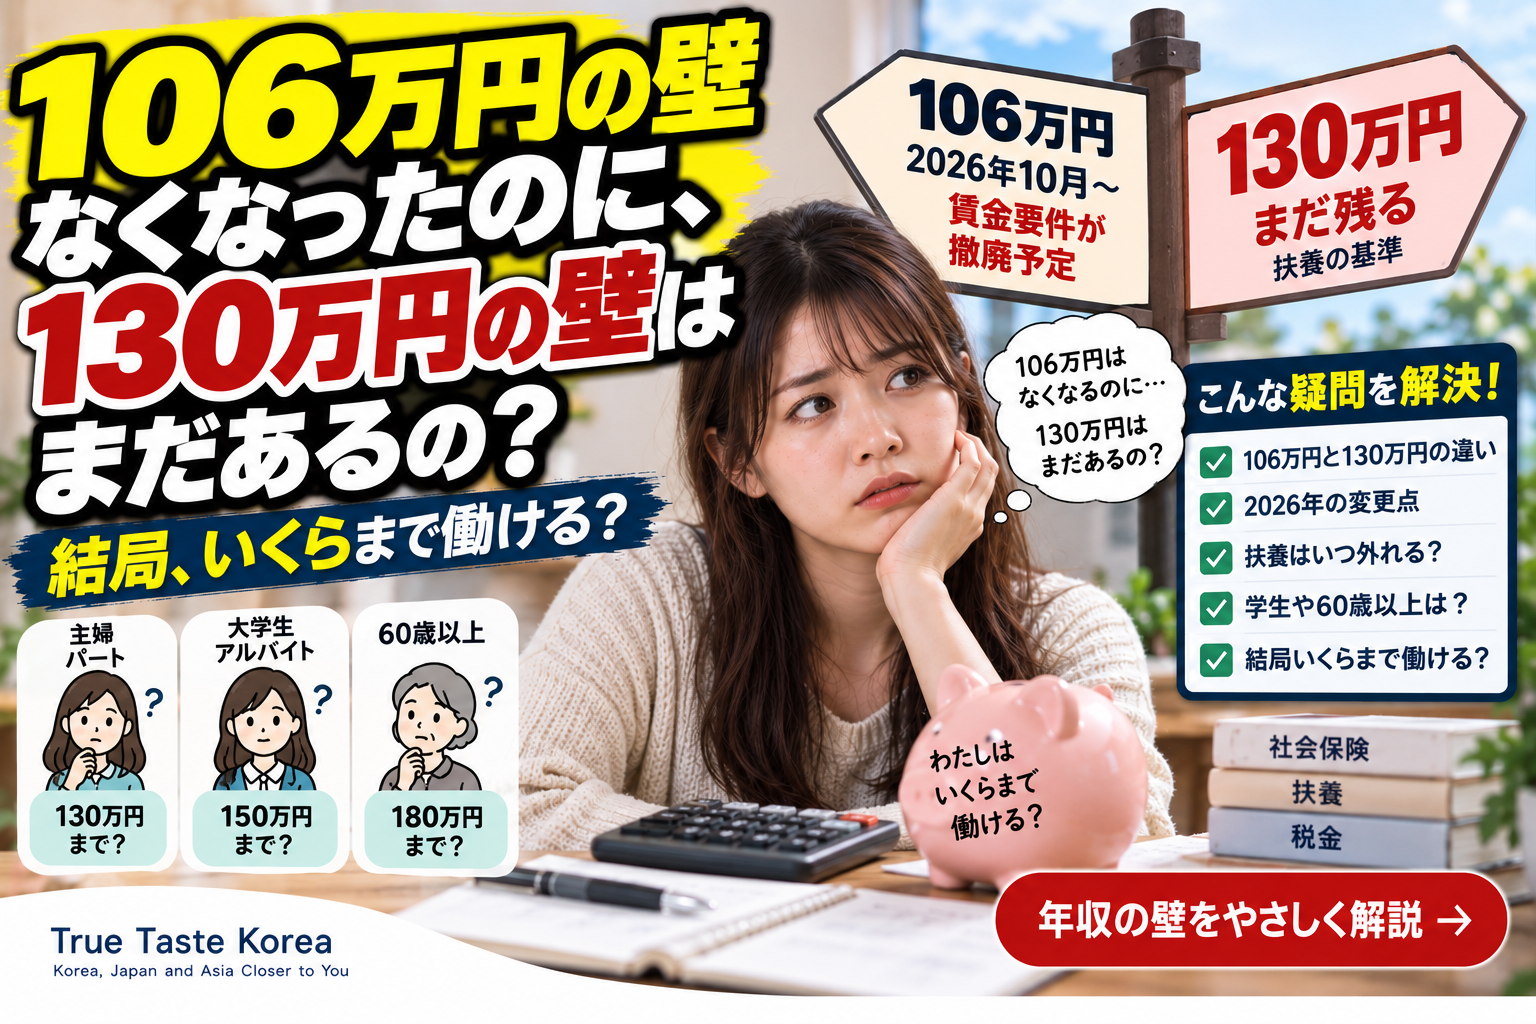
  • 106万円の壁なくなったのに、130万円の壁はまだあるの?結局いくらまで働ける?

    106万円の壁なくなったのに、130万円の壁はまだあるの?結局いくらまで働ける?

    「106万円の壁がなくなるって聞いた。」

    「じゃあ、もう年収を気にせず働いていいの?」

    「でも130万円の壁はまだあるって聞いたけど……。」

    「結局、私はいくらまで働けるの?」

    2026年、パートやアルバイトで働いている人にとって、かなり分かりにくいのが**「年収の壁」**です。

    106万円。

    130万円。

    さらに人によっては150万円。

    数字がいくつも出てくるので、

    結局どの数字を見ればいいの?

    と思っている人も多いでしょう。

    まず結論から言います。

    106万円の壁と130万円の壁は、同じものではありません。

    2026年10月には、いわゆる106万円の壁の賃金要件が撤廃予定です。

    しかし、

    130万円の壁まで同時になくなるわけではありません。

    厚生労働省も、106万円と130万円を別の社会保険上の基準として説明しています。

    では、自分はいったいいくらまで働けるのでしょうか。


    まず「106万円の壁」と「130万円の壁」の違い

    ここを理解すると、一気に分かりやすくなります。

    106万円の壁

    一定の条件を満たした短時間労働者が、勤務先の

    健康保険

    厚生年金

    に加入する基準に関係するものです。

    これまでは、51人以上の企業などで働く短時間労働者について、

    週20時間以上

    などに加えて、

    所定内賃金が月額8.8万円以上

    という賃金要件がありました。

    月額8.8万円を年収換算すると約106万円になるため、

    「106万円の壁」

    と呼ばれてきました。

    しかし、この月額8.8万円という賃金要件は2026年10月に撤廃予定です。


    じゃあ2026年10月から106万円は気にしなくていいの?

    社会保険の賃金要件という意味では、大きく変わります。

    厚生労働省によると、2026年10月からは月額8.8万円以上という賃金要件が撤廃される予定です。

    つまり、

    「106万円を超えなければ勤務先の社会保険に入らなくていい」

    と年収だけで考えるのは、今後は通用しにくくなります。

    その代わり重要になるのが、

    週20時間

    です。

    ただし、2026年10月に企業規模要件まで一斉になくなるわけではありません。

    厚生労働省によると、企業規模要件は段階的に縮小され、2027年10月からは51人以上から36人以上へ対象が広がります。


    じゃあ130万円の壁って何?

    こちらは意味が違います。

    130万円の壁は、主に健康保険などの

    「被扶養者でいられるか」

    に関係する基準です。

    例えば会社員の夫の健康保険に妻が扶養として入っているケースを考えてみましょう。

    一定の条件のもとで年間収入が130万円以上になると、原則として被扶養者から外れることになります。

    その場合、自分自身で健康保険や年金に加入する必要が生じることがあります。

    日本年金機構も、一般的な被扶養者について年間収入が130万円以上と見込まれる場合を被扶養者から外れる基準の一つとして案内しています。

    つまり、

    106万円 → 勤務先の社会保険への加入

    130万円 → 家族の社会保険の扶養

    と考えると分かりやすいでしょう。


    106万円の壁がなくなったら、130万円まで働ける?

    必ずしもそうではありません。

    ここが今回一番重要です。

    例えばあなたが、社会保険の適用対象となる会社で、

    週20時間以上

    働いているとします。

    2026年10月以降、106万円という賃金要件がなくなれば、年収が130万円に届いていなくても勤務先の社会保険への加入対象になる可能性があります。

    つまり、

    「130万円未満なら絶対に扶養のまま」

    とは言えません。

    先に勤務先の社会保険への加入条件を満たせば、130万円に到達する前に自分で社会保険へ加入することがあるからです。


    じゃあ「結局いくらまで?」という質問自体が間違い?

    半分はそうです。

    これからは、

    年収いくらまでなら大丈夫?

    という質問だけでは判断できません。

    確認する必要があるのは、

    ① 週に何時間働くのか

    ② 勤務先が社会保険の適用対象なのか

    ③ 自分が学生なのか

    ④ 家族の扶養に入っているのか

    ⑤ 年齢はいくつなのか

    などです。

    つまり2026年以降は、

    「年収」+「働き方」

    をセットで見る必要があります。


    130万円を1円でも超えたら、すぐ扶養から外れるの?

    ここも2026年は少し複雑になっています。

    「130万円を1円でも超えた瞬間、必ずその場で扶養から外れる」

    と単純に考えるのは正確ではありません。

    2026年4月1日から、被扶養者の年間収入の判定について新しい取り扱いが始まっています。

    給与収入だけの人の場合、労働条件通知書や雇用契約書などから見込まれる年間収入が130万円未満で、ほかの収入が見込まれないなどの条件を満たせば、原則として被扶養者として取り扱う仕組みです。

    ここはかなり重要な2026年の変更です。


    残業で一時的に130万円を超えたら?

    例えば契約上は130万円未満なのに、

    人手不足で残業が増えた

    繁忙期だけ勤務時間が増えた

    などの理由で、一時的に収入が増えることがあります。

    厚生労働省は、一時的な収入増加について、事業主の証明を利用して引き続き扶養認定を受けられる仕組みを案内しています。

    さらに2026年4月からの新しい取り扱いでは、労働契約に明確な規定がなく、契約時点では見込めなかった時間外労働の賃金などは、年間収入の見込額に含めない扱いがあります。

    だから、

    「残業で今年だけ131万円になった!もう絶対扶養から外れる!」

    と金額だけを見て慌てるのではなく、勤務先や加入している健康保険に確認することが大切です。


    でも毎年ずっと140万円稼ぐなら?

    これは話が違います。

    一時的な残業ではなく、労働契約そのものから130万円以上の年間収入が見込まれるのであれば、

    「一時的に超えただけ」

    とは言いにくくなります。

    2026年4月からの取り扱いも、

    契約上の年間収入が130万円未満

    であることなどがポイントです。

    つまり、

    一時的に超えた

    のか、

    最初から継続して130万円以上稼ぐ契約

    なのかで意味が変わります。


    大学生も130万円なの?

    ここには重要な例外があります。

    被扶養者が、

    19歳以上23歳未満

    で、配偶者ではない場合、年間収入要件は150万円未満に引き上げられています。

    例えば大学生の子どもを扶養している家庭では、

    「130万円?」

    「150万円?」

    と混乱しやすいところです。

    19歳以上23歳未満という年齢条件などを満たす被扶養者については、一般的な130万円ではなく150万円未満という基準があります。

    ただし、

    配偶者はこの150万円基準の対象ではありません。

    ここは間違えないようにしましょう。


    60歳以上なら130万円?

    これも例外があります.

    日本年金機構によると、60歳以上の人や一定の障害がある人については、被扶養者認定の年間収入基準は原則、

    180万円未満

    となります。

    つまり、

    一般的なケース → 130万円未満

    19歳以上23歳未満の一定の親族 → 150万円未満

    60歳以上など → 180万円未満

    という違いがあります。

    これも「年収の壁」が分かりにくくなる理由です。


    週19時間なら130万円まで扶養でいられる?

    これも金額だけでは断定できません。

    106万円側の社会保険加入では週20時間が非常に重要ですが、130万円側は被扶養者認定の仕組みです。

    だから、

    「週19時間にすれば全部解決」

    とは言えません。

    自分が勤務先の社会保険加入対象になるのか、それとも家族の被扶養者として判定されるのかを分けて考える必要があります。


    「税金の扶養」と「社会保険の扶養」は同じ?

    違います。

    ここも非常に重要です。

    この記事で説明している106万円・130万円は主に社会保険の話です。

    一方、所得税には配偶者控除や扶養控除など別の制度があります。

    さらに会社によっては、

    配偶者手当

    家族手当

    など独自の制度を設けている場合があります。

    つまり、

    「税金では扶養扱い」

    でも、

    「社会保険では扶養から外れる」

    ということもあり得ます。

    逆も含め、それぞれ別に確認する必要があります。


    じゃあパート主婦は何を確認すればいい?

    難しい数字を全部覚える必要はありません。

    まず勤務先に、

    「2026年10月以降、私は社会保険の加入対象になりますか?」

    と聞いてみるのが一番早いでしょう。

    そして次の順番で確認します.

    1. 週の所定労働時間

    20時間以上か。

    2. 勤務先の企業規模

    現在の社会保険適用対象か。

    3. 自分の年間収入見込み

    労働契約上いくらになるのか。

    4. 配偶者の社会保険

    扶養認定の条件を確認。

    5. 配偶者の会社の家族手当

    社会保険とは別なので確認。

    この5つを見るだけでもかなり整理できます。


    「扶養を外れたら損」なの?

    これも一概には言えません。

    社会保険に加入すると、給与から健康保険料や厚生年金保険料が差し引かれるため、

    加入直後の手取りが減る

    ことがあります。

    だから「壁」と呼ばれてきました。

    しかし勤務先の厚生年金に加入すれば、将来受け取る年金額が増える可能性があります。

    健康保険でも、一定の条件を満たせば傷病手当金などの保障があります。

    厚生労働省も社会保険の適用拡大について、年金や医療保障が充実するメリットを説明しています。

    だから、

    扶養から外れる=必ず損

    とも、

    社会保険に入る=必ず得

    とも単純には言えません。


    いちばん危ないのは「130万円だけ見て働く」こと

    以前なら、

    「130万円を超えないように働こう」

    という考え方をしていた人も多いでしょう。

    しかし2026年以降は、それだけでは不十分です。

    106万円側の賃金要件がなくなることで、

    130万円になる前に勤務先の社会保険加入対象になる人

    が出てくるからです。

    これから重要になるのは、

    「私は年間いくら稼ぐ?」

    だけではなく、

    「どこで、週何時間働く?」

    です。


    結局、106万円の壁がなくなったら、いくらまで働けるの?

    答えは、

    全員共通の「○○万円まで」はありません。

    これが今回の記事で一番伝えたいことです。

    2026年10月には、106万円の壁と呼ばれてきた月額8.8万円以上という賃金要件が撤廃予定です。

    でも、

    130万円の壁は別の制度として残ります。

    一般的な被扶養者については、年間収入130万円未満という基準が引き続き重要です。

    さらに2026年4月からは、一定の条件を満たせば労働契約から見込まれる年間収入を使って扶養認定を行う新しい取り扱いも始まりました。

    だからこれからは、

    「106万円?」

    「130万円?」

    と数字だけを追うより、

    「私は週何時間働いて、どの社会保険に入ることになるの?」

    と考えるほうが分かりやすいでしょう。

    そして自分のケースが分からない場合は、勤務先の人事・給与担当者や加入している健康保険へ確認してください。

    最新の制度については、厚生労働省「年収の壁」への対応と日本年金機構「労働契約内容による年間収入での被扶養者認定」で確認できます。

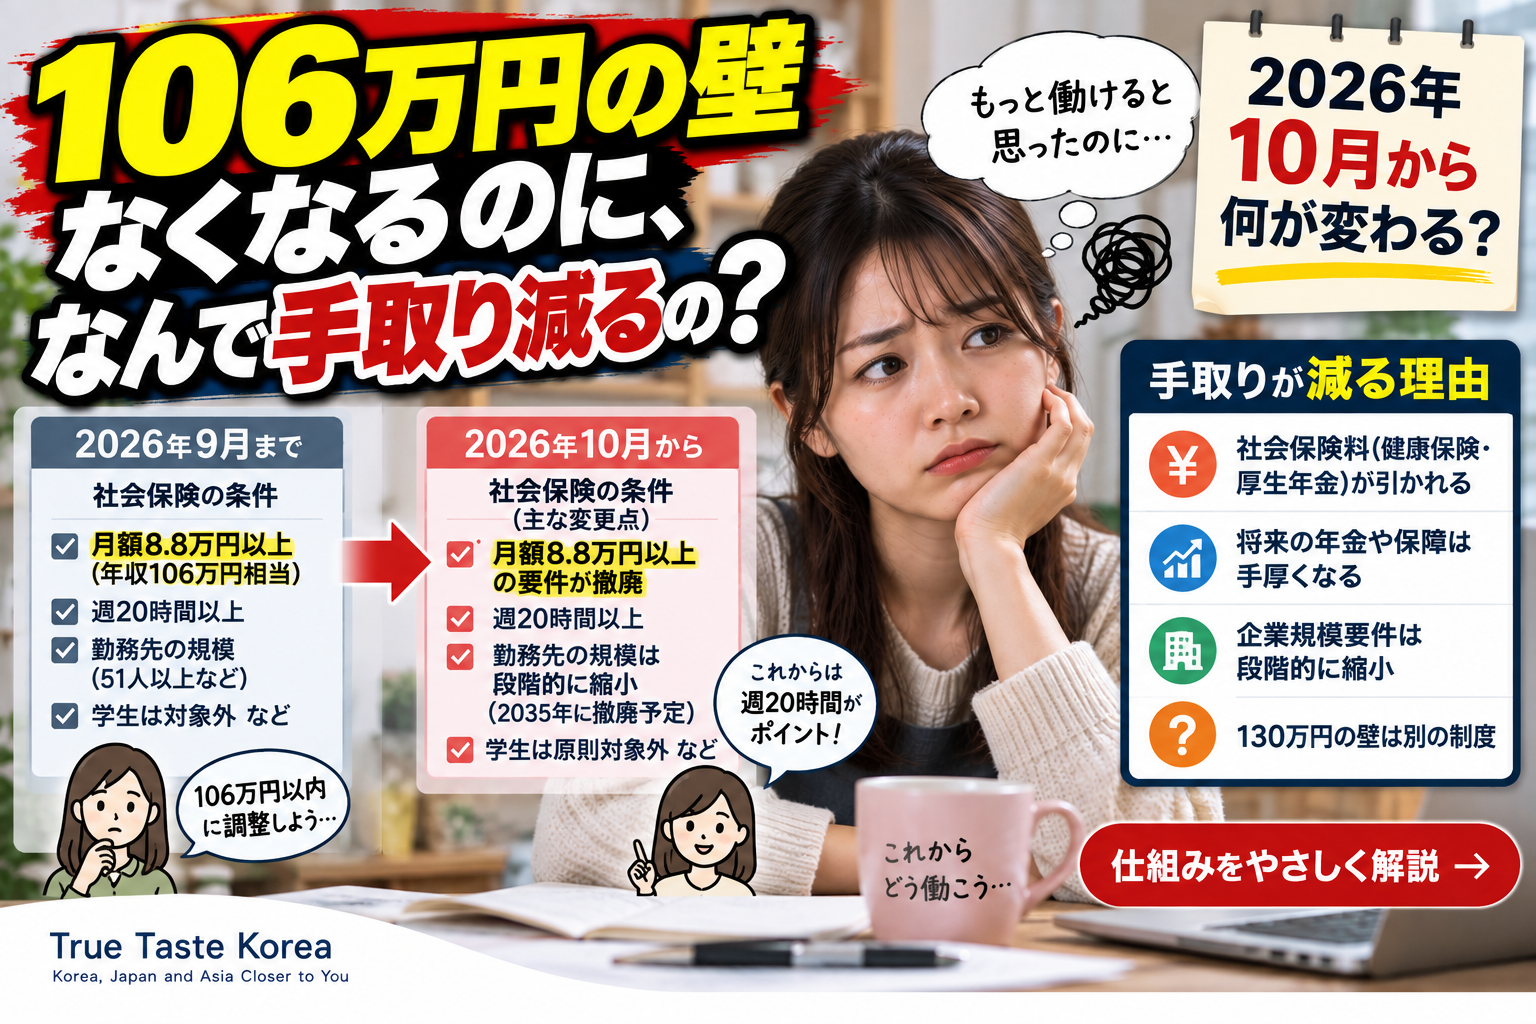
  • 106万円の壁なくなるのに、なんで手取り減るの?2026年10月から何が変わる?

    106万円の壁なくなるのに、なんで手取り減るの?2026年10月から何が変わる?

    「106万円の壁がなくなるって聞いた。」

    「じゃあ、もう年収106万円を気にせず働いていいんだよね?」

    「それなのに、社会保険に入ったら手取りが減るってどういうこと?」

    2026年10月から、いわゆる**「106万円の壁」**が大きく変わります。

    ニュースだけを見ると、

    「106万円の壁がなくなる」

    という言葉が目立ちます。

    これを聞いて、

    「社会保険料を気にしなくてもよくなるの?」

    と思った人もいるかもしれません。

    でも、ここは少し注意が必要です。

    なくなるのは「社会保険料」ではありません。

    2026年10月に撤廃予定なのは、短時間労働者が社会保険に加入する際の

    月額8.8万円以上

    という賃金要件です。

    厚生労働省は、これをいわゆる「年収106万円の壁」と説明しています。

    つまり、

    106万円を超えなければ社会保険に入らなくていい

    という考え方そのものが変わっていくのです。


    そもそも「106万円の壁」って何?

    まず、ここから整理しましょう。

    現在、一定の条件を満たすパート・アルバイトなどの短時間労働者は、勤務先の健康保険・厚生年金に加入します。

    その条件の一つが、

    所定内賃金 月額8.8万円以上

    です。

    年収に換算するとおよそ106万円になるため、

    「106万円の壁」

    と呼ばれてきました。

    社会保険に加入すると保険料負担が発生するため、

    「106万円を超えないように働く時間を減らそう」

    と就業調整する人がいました。

    厚生労働省も、社会保険料の負担によって手取りが減ることを避けるために働く時間を調整する人がいると説明しています。


    2026年10月から何が変わるの?

    大きく変わるのは、

    「月額8.8万円以上」という賃金要件です。

    厚生労働省によると、2026年10月にこの賃金要件を撤廃する予定です。

    背景には最低賃金の上昇があります。

    すべての都道府県で最低賃金が時給1,016円を超え、時給1,016円以上で週20時間働けば、月額8.8万円以上になるためです。

    つまり、

    「106万円を超えたかどうか」

    だけを見る仕組みから、

    「週に何時間働いているか」

    がより重要になる仕組みへ変わっていきます。


    じゃあ週20時間働いたら社会保険に入るの?

    ここは勤務先の規模なども確認する必要があります。

    2026年10月に、

    「日本中のすべての会社で、週20時間働いた人が一斉に社会保険へ加入する」

    わけではありません。

    企業規模要件は段階的に縮小されます。

    厚生労働省が示している予定では、

    現在:51人以上の企業

    2027年10月~:36人以上

    2029年10月~:21人以上

    2032年10月~:11人以上

    2035年10月~:10人以下も含め企業規模要件を撤廃

    となっています。

    つまり2026年10月にまず大きく変わるのは、

    「106万円」という賃金要件

    です。

    企業規模の条件はその後、段階的に広がっていきます。


    106万円の壁がなくなるのに、なんで手取りが減るの?

    ここが今回、一番重要なところです。

    「壁がなくなる」と聞くと、

    106万円を超えても今までと同じ手取りで働ける

    ような印象を受けるかもしれません。

    でも、そういう意味ではありません。

    一定の条件を満たして社会保険に加入すると、

    健康保険料

    と

    厚生年金保険料

    などが給与から差し引かれます。

    そのため、社会保険に加入する前と比べれば、

    その時点の手取りが減る場合があります。

    そもそも「年収の壁」と呼ばれてきた理由もここにあります。

    収入が一定の基準を超えることで社会保険料負担が発生し、その分だけ手取りが減るため、働く時間を抑える人がいたのです。


    「壁をなくす」なら、手取りも減らないようにしてくれるんじゃないの?

    ここが制度名から誤解しやすいところです。

    今回の目的は、

    社会保険料そのものをなくすこと

    ではありません。

    働く時間や勤務先によって社会保険への加入に差が出る仕組みを見直し、より多くの短時間労働者を社会保険の対象にしていくことです。

    厚生労働省は、

    週20時間以上働けば社会保険に加入する

    という、より分かりやすい制度へ段階的に変えていく方針を示しています。

    だから、

    「壁がなくなる」=「保険料がなくなる」

    ではありません。

    むしろ、

    「106万円を基準に加入を避ける仕組みがなくなっていく」

    と考えるほうが正確です。


    じゃあ社会保険に入ったら損なの?

    これも、

    手取りが減る=全部損

    と単純には言えません。

    社会保険に加入すると、保険料負担が発生します。

    一方で、厚生年金に加入することで将来受け取る年金が増える可能性があります。

    健康保険でも、一定の条件のもとで病気やけがで仕事を休んだ場合の傷病手当金など、被用者保険ならではの保障があります。

    厚生労働省も、社会保険の適用拡大によって将来の年金の増額などのメリットを受けられると説明しています。

    つまり、

    今月の手取り

    だけを見ると減る場合がある。

    しかし、

    将来の年金や保障

    まで含めると話は違ってくるということです。


    「106万円以内なら扶養のまま」はもう通用しない?

    ここは非常に重要です。

    これまで、

    「106万円を超えなければ大丈夫」

    と覚えていた人は注意が必要です。

    2026年10月に賃金要件が撤廃されると、対象となる勤務先で週20時間以上働く短時間労働者については、「106万円以内に収める」という考え方だけでは社会保険加入を避けられなくなります。

    つまり、

    年収だけではなく「週の所定労働時間」を確認する必要があります。

    給与額だけを見て、

    「今年は106万円以内だから大丈夫」

    と思い込まないほうがいいでしょう。


    じゃあ「130万円の壁」もなくなるの?

    いいえ。106万円と130万円は別の話です。

    ここは検索する人がかなり混乱しやすいポイントです。

    厚生労働省も明確に区別しています。

    106万円の壁は、一定条件の短時間労働者が勤務先の厚生年金・健康保険へ加入する際の話です。

    一方、130万円の壁は、社会保険の被扶養者認定に関係する基準です。

    そのため、

    「106万円の壁がなくなる=130万円の壁もなくなる」

    ではありません。

    この2つを同じものだと思ってしまうと、自分が社会保険へ加入するタイミングを間違える可能性があります。


    週19時間なら社会保険に入らなくていいの?

    これも気になるところでしょう。

    原則として今回重要になるのは週の所定労働時間20時間以上という条件です。

    ただし、

    「契約を週19時間にして、実際には毎週25時間働けば大丈夫」

    という単純な話ではありません。

    厚生労働省のQ&Aでは、所定労働時間が週20時間未満でも、実際の労働時間が2か月連続で週20時間以上となり、その状態が続くと見込まれる場合、3か月目から加入対象になると説明されています。

    だから、

    契約書の数字だけを見るのも危険です。

    実際の働き方も関係します。


    学生アルバイトも週20時間なら対象?

    ここにも例外があります。

    厚生労働省は、短時間労働者の社会保険加入について学生は原則対象外としています。

    ただし、休学中の学生や一部のケースなど、学生でも対象になる場合があります。

    そのため大学生などの場合は、

    「週20時間を超えたから必ず同じ扱い」

    と自己判断せず、勤務先に確認するのが安全です。


    会社が小さい場合はどうなる?

    これも2026年10月時点では重要です.

    先ほど説明したように、企業規模要件は一度に撤廃されません。

    現在対象となっている51人以上の企業から、

    2027年 → 36人以上

    2029年 → 21人以上

    2032年 → 11人以上

    と段階的に拡大され、

    2035年に企業規模要件が撤廃される予定

    です。

    だから、

    「友達は社会保険に入ると言われたのに、私は言われていない」

    ということもあり得ます。

    勤務時間だけでなく、

    自分の勤務先が現在どの対象に入っているのか

    も確認してください。


    手取りが減るなら、働く時間を減らしたほうが得?

    これも「年収の壁」が生んできた大きな問題です。

    目先の手取りだけなら、

    「社会保険料が発生する直前で働く時間を減らしたほうがいい」

    と考えたくなるかもしれません。

    でも、単純にそれだけで判断するのは難しいところです。

    社会保険に加入すれば、

    厚生年金

    健康保険

    などの保障が得られます。

    さらに労働時間を増やして収入そのものが増えれば、社会保険料を負担しても最終的な手取りが増えていく場合があります。

    つまり見るべきなのは、

    「保険料がいくら引かれるか」

    だけではなく、

    「働く時間を増やした結果、最終的に手取りはいくらになるか」

    です。


    2026年10月前にパート・アルバイトが確認したいこと

    今回の変更が気になる人は、給与明細を見るだけではなく、勤務先に次の点を確認しておくと分かりやすいでしょう。

    ① 週の所定労働時間は何時間か

    まず20時間以上かどうかを確認します。

    ② 勤務先の企業規模は対象か

    2026年10月に企業規模要件まで一斉撤廃されるわけではありません。

    ③ 自分は社会保険加入対象になるのか

    会社の人事・給与担当者に直接確認するのが確実です。

    ④ 加入した場合、給与からいくら引かれるのか

    額面給与だけでなく、社会保険料控除後の手取りを確認しましょう。

    ⑤ 配偶者の扶養や会社の家族手当に影響しないか

    社会保険の扶養と、勤務先独自の配偶者手当などは別の制度です。


    106万円を超えないように働いてきた人ほど要注意

    今回の変更で特に確認してほしいのは、

    毎年106万円を超えないように勤務時間を調整してきた人

    です。

    今までは、

    「今月ちょっと働きすぎた」

    「年末まであといくら働ける?」

    と年収を計算していた人もいるでしょう。

    しかし制度が変われば、

    「年収106万円以内か?」

    だけを考えていては不十分になります。

    これからは、

    私は週何時間働いている?

    勤務先は社会保険の対象?

    という質問のほうが重要になっていきます。


    結局、106万円の壁なくなるのに、なんで手取り減るの?

    一番簡単にまとめます。

    2026年10月に撤廃予定なのは、

    月額8.8万円以上という「賃金要件」

    です。

    社会保険料そのものがなくなるわけではありません。

    そのため条件を満たして新しく社会保険へ加入すれば、

    健康保険料

    厚生年金保険料

    などが給与から差し引かれ、

    加入直後の手取りが減る場合があります。

    一方で厚生年金や健康保険の保障は増えます。

    そして重要なのは、

    106万円の壁がなくなるからといって、130万円の壁まで同時になくなるわけではない

    ということです.

    だから2026年10月からは、

    「私は年収106万円を超える?」

    だけではなく、

    「私は週20時間以上働いている?」

    を確認することがますます重要になります。

    「壁がなくなる=何も気にせず働けばいい」と思っていた人ほど、一度自分の雇用契約と給与明細を確認してみてください。

    制度の最新情報は、厚生労働省「年収の壁」への対応と社会保険適用拡大特設サイトで確認できます。