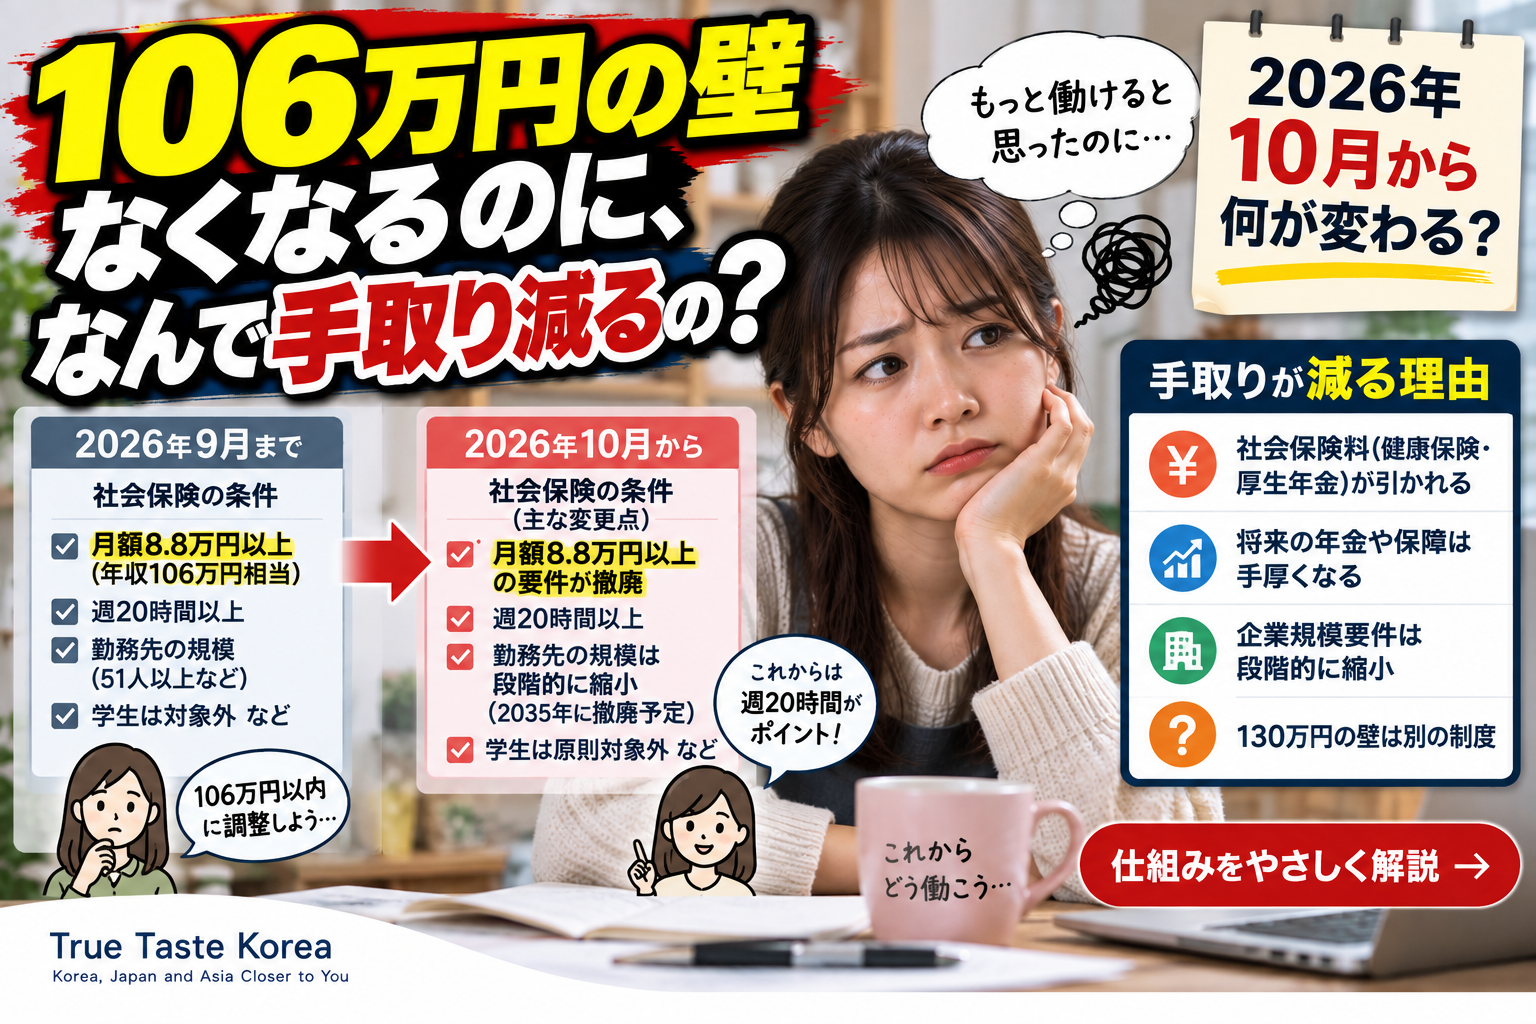
「106万円の壁がなくなるって聞いた。」
「じゃあ、もう年収106万円を気にせず働いていいんだよね?」
「それなのに、社会保険に入ったら手取りが減るってどういうこと?」
2026年10月から、いわゆる**「106万円の壁」**が大きく変わります。
ニュースだけを見ると、
「106万円の壁がなくなる」
という言葉が目立ちます。
これを聞いて、
「社会保険料を気にしなくてもよくなるの?」
と思った人もいるかもしれません。
でも、ここは少し注意が必要です。
なくなるのは「社会保険料」ではありません。
2026年10月に撤廃予定なのは、短時間労働者が社会保険に加入する際の
月額8.8万円以上
という賃金要件です。
厚生労働省は、これをいわゆる「年収106万円の壁」と説明しています。
つまり、
106万円を超えなければ社会保険に入らなくていい
という考え方そのものが変わっていくのです。
そもそも「106万円の壁」って何?
まず、ここから整理しましょう。
現在、一定の条件を満たすパート・アルバイトなどの短時間労働者は、勤務先の健康保険・厚生年金に加入します。
その条件の一つが、
所定内賃金 月額8.8万円以上
です。
年収に換算するとおよそ106万円になるため、
「106万円の壁」
と呼ばれてきました。
社会保険に加入すると保険料負担が発生するため、
「106万円を超えないように働く時間を減らそう」
と就業調整する人がいました。
厚生労働省も、社会保険料の負担によって手取りが減ることを避けるために働く時間を調整する人がいると説明しています。
2026年10月から何が変わるの?
大きく変わるのは、
「月額8.8万円以上」という賃金要件です。
厚生労働省によると、2026年10月にこの賃金要件を撤廃する予定です。
背景には最低賃金の上昇があります。
すべての都道府県で最低賃金が時給1,016円を超え、時給1,016円以上で週20時間働けば、月額8.8万円以上になるためです。
つまり、
「106万円を超えたかどうか」
だけを見る仕組みから、
「週に何時間働いているか」
がより重要になる仕組みへ変わっていきます。
じゃあ週20時間働いたら社会保険に入るの?
ここは勤務先の規模なども確認する必要があります。
2026年10月に、
「日本中のすべての会社で、週20時間働いた人が一斉に社会保険へ加入する」
わけではありません。
企業規模要件は段階的に縮小されます。
厚生労働省が示している予定では、
現在:51人以上の企業
2027年10月~:36人以上
2029年10月~:21人以上
2032年10月~:11人以上
2035年10月~:10人以下も含め企業規模要件を撤廃
となっています。
つまり2026年10月にまず大きく変わるのは、
「106万円」という賃金要件
です。
企業規模の条件はその後、段階的に広がっていきます。
106万円の壁がなくなるのに、なんで手取りが減るの?
ここが今回、一番重要なところです。
「壁がなくなる」と聞くと、
106万円を超えても今までと同じ手取りで働ける
ような印象を受けるかもしれません。
でも、そういう意味ではありません。
一定の条件を満たして社会保険に加入すると、
健康保険料
と
厚生年金保険料
などが給与から差し引かれます。
そのため、社会保険に加入する前と比べれば、
その時点の手取りが減る場合があります。
そもそも「年収の壁」と呼ばれてきた理由もここにあります。
収入が一定の基準を超えることで社会保険料負担が発生し、その分だけ手取りが減るため、働く時間を抑える人がいたのです。
「壁をなくす」なら、手取りも減らないようにしてくれるんじゃないの?
ここが制度名から誤解しやすいところです。
今回の目的は、
社会保険料そのものをなくすこと
ではありません。
働く時間や勤務先によって社会保険への加入に差が出る仕組みを見直し、より多くの短時間労働者を社会保険の対象にしていくことです。
厚生労働省は、
週20時間以上働けば社会保険に加入する
という、より分かりやすい制度へ段階的に変えていく方針を示しています。
だから、
「壁がなくなる」=「保険料がなくなる」
ではありません。
むしろ、
「106万円を基準に加入を避ける仕組みがなくなっていく」
と考えるほうが正確です。
じゃあ社会保険に入ったら損なの?
これも、
手取りが減る=全部損
と単純には言えません。
社会保険に加入すると、保険料負担が発生します。
一方で、厚生年金に加入することで将来受け取る年金が増える可能性があります。
健康保険でも、一定の条件のもとで病気やけがで仕事を休んだ場合の傷病手当金など、被用者保険ならではの保障があります。
厚生労働省も、社会保険の適用拡大によって将来の年金の増額などのメリットを受けられると説明しています。
つまり、
今月の手取り
だけを見ると減る場合がある。
しかし、
将来の年金や保障
まで含めると話は違ってくるということです。
「106万円以内なら扶養のまま」はもう通用しない?
ここは非常に重要です。
これまで、
「106万円を超えなければ大丈夫」
と覚えていた人は注意が必要です。
2026年10月に賃金要件が撤廃されると、対象となる勤務先で週20時間以上働く短時間労働者については、「106万円以内に収める」という考え方だけでは社会保険加入を避けられなくなります。
つまり、
年収だけではなく「週の所定労働時間」を確認する必要があります。
給与額だけを見て、
「今年は106万円以内だから大丈夫」
と思い込まないほうがいいでしょう。
じゃあ「130万円の壁」もなくなるの?
いいえ。106万円と130万円は別の話です。
ここは検索する人がかなり混乱しやすいポイントです。
厚生労働省も明確に区別しています。
106万円の壁は、一定条件の短時間労働者が勤務先の厚生年金・健康保険へ加入する際の話です。
一方、130万円の壁は、社会保険の被扶養者認定に関係する基準です。
そのため、
「106万円の壁がなくなる=130万円の壁もなくなる」
ではありません。
この2つを同じものだと思ってしまうと、自分が社会保険へ加入するタイミングを間違える可能性があります。
週19時間なら社会保険に入らなくていいの?
これも気になるところでしょう。
原則として今回重要になるのは週の所定労働時間20時間以上という条件です。
ただし、
「契約を週19時間にして、実際には毎週25時間働けば大丈夫」
という単純な話ではありません。
厚生労働省のQ&Aでは、所定労働時間が週20時間未満でも、実際の労働時間が2か月連続で週20時間以上となり、その状態が続くと見込まれる場合、3か月目から加入対象になると説明されています。
だから、
契約書の数字だけを見るのも危険です。
実際の働き方も関係します。
学生アルバイトも週20時間なら対象?
ここにも例外があります。
厚生労働省は、短時間労働者の社会保険加入について学生は原則対象外としています。
ただし、休学中の学生や一部のケースなど、学生でも対象になる場合があります。
そのため大学生などの場合は、
「週20時間を超えたから必ず同じ扱い」
と自己判断せず、勤務先に確認するのが安全です。
会社が小さい場合はどうなる?
これも2026年10月時点では重要です.
先ほど説明したように、企業規模要件は一度に撤廃されません。
現在対象となっている51人以上の企業から、
2027年 → 36人以上
2029年 → 21人以上
2032年 → 11人以上
と段階的に拡大され、
2035年に企業規模要件が撤廃される予定
です。
だから、
「友達は社会保険に入ると言われたのに、私は言われていない」
ということもあり得ます。
勤務時間だけでなく、
自分の勤務先が現在どの対象に入っているのか
も確認してください。
手取りが減るなら、働く時間を減らしたほうが得?
これも「年収の壁」が生んできた大きな問題です。
目先の手取りだけなら、
「社会保険料が発生する直前で働く時間を減らしたほうがいい」
と考えたくなるかもしれません。
でも、単純にそれだけで判断するのは難しいところです。
社会保険に加入すれば、
厚生年金
健康保険
などの保障が得られます。
さらに労働時間を増やして収入そのものが増えれば、社会保険料を負担しても最終的な手取りが増えていく場合があります。
つまり見るべきなのは、
「保険料がいくら引かれるか」
だけではなく、
「働く時間を増やした結果、最終的に手取りはいくらになるか」
です。
2026年10月前にパート・アルバイトが確認したいこと
今回の変更が気になる人は、給与明細を見るだけではなく、勤務先に次の点を確認しておくと分かりやすいでしょう。
① 週の所定労働時間は何時間か
まず20時間以上かどうかを確認します。
② 勤務先の企業規模は対象か
2026年10月に企業規模要件まで一斉撤廃されるわけではありません。
③ 自分は社会保険加入対象になるのか
会社の人事・給与担当者に直接確認するのが確実です。
④ 加入した場合、給与からいくら引かれるのか
額面給与だけでなく、社会保険料控除後の手取りを確認しましょう。
⑤ 配偶者の扶養や会社の家族手当に影響しないか
社会保険の扶養と、勤務先独自の配偶者手当などは別の制度です。
106万円を超えないように働いてきた人ほど要注意
今回の変更で特に確認してほしいのは、
毎年106万円を超えないように勤務時間を調整してきた人
です。
今までは、
「今月ちょっと働きすぎた」
「年末まであといくら働ける?」
と年収を計算していた人もいるでしょう。
しかし制度が変われば、
「年収106万円以内か?」
だけを考えていては不十分になります。
これからは、
私は週何時間働いている?
勤務先は社会保険の対象?
という質問のほうが重要になっていきます。
結局、106万円の壁なくなるのに、なんで手取り減るの?
一番簡単にまとめます。
2026年10月に撤廃予定なのは、
月額8.8万円以上という「賃金要件」
です。
社会保険料そのものがなくなるわけではありません。
そのため条件を満たして新しく社会保険へ加入すれば、
健康保険料
厚生年金保険料
などが給与から差し引かれ、
加入直後の手取りが減る場合があります。
一方で厚生年金や健康保険の保障は増えます。
そして重要なのは、
106万円の壁がなくなるからといって、130万円の壁まで同時になくなるわけではない
ということです.
だから2026年10月からは、
「私は年収106万円を超える?」
だけではなく、
「私は週20時間以上働いている?」
を確認することがますます重要になります。
「壁がなくなる=何も気にせず働けばいい」と思っていた人ほど、一度自分の雇用契約と給与明細を確認してみてください。
制度の最新情報は、厚生労働省「年収の壁」への対応と社会保険適用拡大特設サイトで確認できます。