家計

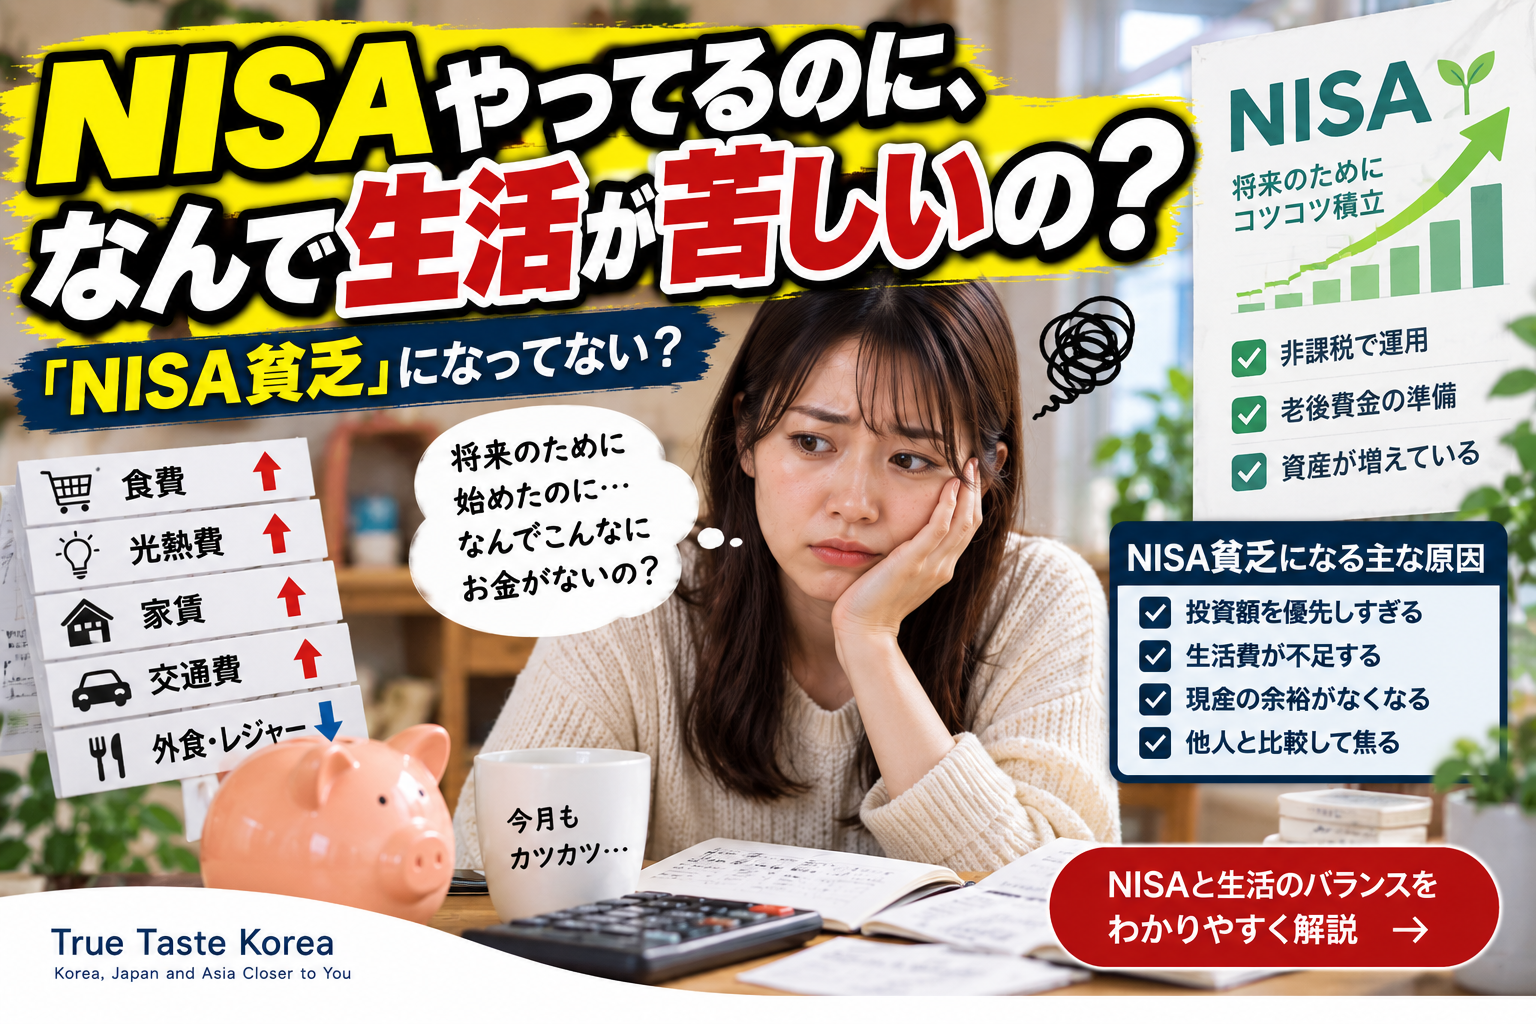
  • NISAやってるのに、なんで生活が苦しいの?「NISA貧乏」になってない?

    NISAやってるのに、なんで生活が苦しいの?「NISA貧乏」になってない?

    「将来のためにNISAを始めた。」

    「毎月ちゃんと積み立てている。」

    「資産も少しずつ増えているはず。」

    それなのに――

    なぜか毎月お金がない。

    外食を減らして、旅行も我慢して、欲しいものも買わない。

    給料日が来ても、

    「またNISAの積立があるから使えない……」

    そんな状態になっていませんか?

    最近、こうした状態を表す言葉として、

    「NISA貧乏」

    が注目されています。

    少し変な言葉ですよね。

    NISAは将来の資産を作るための制度なのに、

    なんで投資を頑張っている人が“貧乏”になるの?

    実は問題はNISAそのものではありません。

    「投資する金額」と「今の生活に必要なお金」のバランス

    が崩れてしまうことがあるからです。


    そもそも「NISA貧乏」って何?

    「NISA貧乏」は正式な制度名ではありません。

    一般的には、

    NISAへの投資を優先しすぎて、現在の生活費や手元のお金に余裕がなくなっている状態

    を表す言葉として使われています。

    日本総合研究所も2026年3月、NISA貧乏について、非課税メリットを最大限利用しようとするあまり、趣味や娯楽だけでなく食費・光熱費や急な出費への備えまで削って投資するケースに言及しています。

    第一生命経済研究所も、NISAに多くの資金を回すことで日々の生活費が圧迫される状態として「NISA貧乏」を取り上げています。

    つまり、

    投資ではお金を貯めている。

    でも、

    銀行口座にはお金がない。

    という少し不思議な状態です。


    NISAで貯めてるんだから、お金はあるんじゃないの?

    ここが今回の一番重要なポイントです。

    例えば毎月の給料から、

    10万円をNISA

    に積み立てているとします。

    年間なら、

    10万円 × 12か月 = 120万円

    です。

    120万円を何もせず使ってしまうより、将来のために投資すること自体は悪いことではありません。

    でも、

    NISA口座に120万円あること

    と、

    今日自由に使える現金が120万円あること

    は同じではありません。

    投資信託や株式は価格が変動します。

    必要になったとき、購入価格より値下がりしている可能性もあります。

    だから、

    「資産はあるのに現金がない」

    という状態が起こります。


    「非課税枠は早く埋めたほうが得」って聞いたけど?

    ここで焦ってしまう人がいます。

    現在のNISAでは年間投資枠が、

    つみたて投資枠:120万円

    成長投資枠:240万円

    で、合わせて年間最大360万円です。

    非課税保有限度額は総枠で1,800万円です。

    だからSNSなどを見ると、

    「最短5年で1,800万円埋める」

    という話を目にすることがあります。

    実際、日本総合研究所も「最短で非課税投資枠1,800万円を埋めることが正義」といった極端な言説が焦りにつながる可能性を指摘しています。

    でも、

    1,800万円を最短で埋める競争ではありません。

    NISAは資産形成のための制度です。

    人生の目的ではありません。


    月30万円積み立てたら5年で1,800万円。でも…

    年間360万円なら、

    月平均30万円

    です。

    これを5年間続ければ、

    30万円 × 12か月 × 5年 = 1,800万円

    になります。

    数字だけ見ると、

    「早く枠を埋めたほうが資産形成に有利なのでは?」

    と思うかもしれません。

    しかし月30万円を投資して、

    そのせいで毎月の生活費が足りなくなったらどうでしょう。

    例えば、

    手取り40万円

    ↓

    NISA 30万円

    ↓

    残り10万円

    ここから、

    家賃、食費、電気代、スマホ代、交通費、保険などを払わなければなりません。

    これでは多くの家庭で無理が出ます。

    実際、2026年には年360万円のNISA枠を満額使う家計の資金余力を問題視するFPの事例も報じられています。


    「みんな積み立ててる」と思うと焦る

    NISA貧乏には、もう一つ特徴があります。

    他人と比較してしまうことです。

    SNSを見ると、

    「今年も360万円満額!」

    「NISA1,800万円、最短で埋めます」

    「毎月20万円積み立て」

    という投稿が流れてくることがあります。

    すると、

    「自分は月3万円しか投資できない」

    「これじゃ老後に間に合わないかも」

    と不安になる人もいるでしょう。

    でも当然ながら、

    収入

    家賃

    子どもの有無

    住宅ローン

    貯金

    年齢

    は人によって違います。

    月20万円投資できる人と、自分を比べても意味がありません。


    月いくら積み立てれば正解なの?

    これは全員に共通する正解はありません。

    重要なのは、

    「余ったお金で投資する」

    という順番です。

    考え方としては、

    生活費

    ↓

    近い将来必要なお金

    ↓

    急な出費に備える現金

    ↓

    それでも余裕があるお金を長期投資へ

    という順番のほうが無理をしにくくなります。

    2026年7月に公開されたNISA解説でも、積立額はライフステージに合わせて柔軟に調整することが重要だとされています。


    生活防衛資金までNISAに入れていい?

    ここは慎重に考えたほうがいいでしょう。

    例えば突然、

    会社を辞めることになった

    病気になった

    車が故障した

    家電が壊れた

    引っ越しが必要になった

    ということがあります。

    こうしたときに必要なのは、

    すぐ使えるお金

    です。

    投資資産は売却できますが、価格が下落しているタイミングかもしれません。

    「今売りたくないのに、生活費がないから売らなければならない」

    という状況は避けたいところです。


    NISAって途中で減らしてもいいの?

    もちろん、積立額は人生に合わせて考えるものです。

    例えば、

    物価が上がった

    家賃が上がった

    子どもの教育費が増えた

    収入が減った

    という状況なら、以前と同じ積立額を無理に維持する必要はありません。

    「去年は月5万円できたから、今年も絶対5万円」

    ではなく、

    今の家計で無理なく続けられるか

    を見ることが重要です。


    でも積立額を減らしたら、将来のお金が減るよね?

    その可能性はあります。

    しかし、

    将来のために今の生活を壊す

    ことが資産形成の目的ではありません。

    投資は長期間続けることが前提になることが多いため、

    「最大金額を投資する」

    より、

    「無理なく続けられる金額を投資する」

    という考え方も重要です。


    NISAなら損しないんじゃないの?

    いいえ。

    これは非常に重要です。

    NISAは「利益が保証される制度」ではありません。

    NISAは一定の条件のもとで投資によって得た利益が非課税になる制度です。

    投資した商品の価格が下がれば、評価額が元本を下回ることもあります。

    金融庁もNISAのつみたて投資枠について対象となる投資信託などを公表していますが、NISAそのものが投資商品の利益を保証するわけではありません。

    だから、

    「NISAだから安心」

    ではなく、

    「NISAという非課税制度を使って投資している」

    と理解したほうが正確です。


    NISA貧乏になっているかチェックしてみよう

    次のような状態が続いていないでしょうか。

    • 給料日前になると現金がほとんど残らない
    • NISAのために食費まで削っている
    • 急な出費が怖い
    • クレジットカードの支払いが苦しい
    • 旅行や外食を極端に我慢している
    • 投資額を減らすことに強い罪悪感がある
    • SNSで他人の投資額を見ると焦る
    • 貯金は減っているのにNISAだけ増えている

    いくつも当てはまるなら、

    積立額が今の家計に合っているか

    一度確認する価値があります。


    じゃあNISAはやめたほうがいい?

    そういう話ではありません。

    NISAは、長期的な資産形成を考える人にとって利用を検討できる税制優遇制度です。

    2026年8月31日時点でも、金融庁はつみたて投資枠の対象商品一覧を更新しています。

    問題なのはNISAではなく、

    「枠を全部使わなければ損」

    という焦りです。

    毎月1万円の人もいれば、

    3万円の人も、

    10万円の人もいます。

    家計が違うのだから、投資額が違うのは当然です。


    結局、NISAやってるのに、なんで生活が苦しいの?

    答えはシンプルです。

    NISAに入れたお金もあなたの資産です。

    だから、

    資産形成は進んでいる

    かもしれません。

    でも同時に、

    今使える現金が減っている

    可能性があります。

    つまり、

    「資産がない」のではなく「今使えるお金が少ない」

    状態になっているのです。

    NISAは、

    誰より早く1,800万円を埋めるゲーム

    ではありません。

    将来の生活を良くするために始めた投資で、

    今日の食費や光熱費、急な出費に困るようになってしまったら、一度積立額を見直してもいいでしょう。

    日本総合研究所がこの問題について投げかけている視点は、とても分かりやすいものです。

    投資のための人生なのか、人生のための投資なのか。

    NISAを続けることより先に考えたいのは、

    「この金額なら、今の生活も楽しみながら長く続けられるか?」

    ということなのかもしれません。

    NISA制度そのものについては、金融庁のNISA情報で最新情報を確認できます。
  • 補助金出てるのに、なんでガソリンまた高くなってるの?170円になった理由

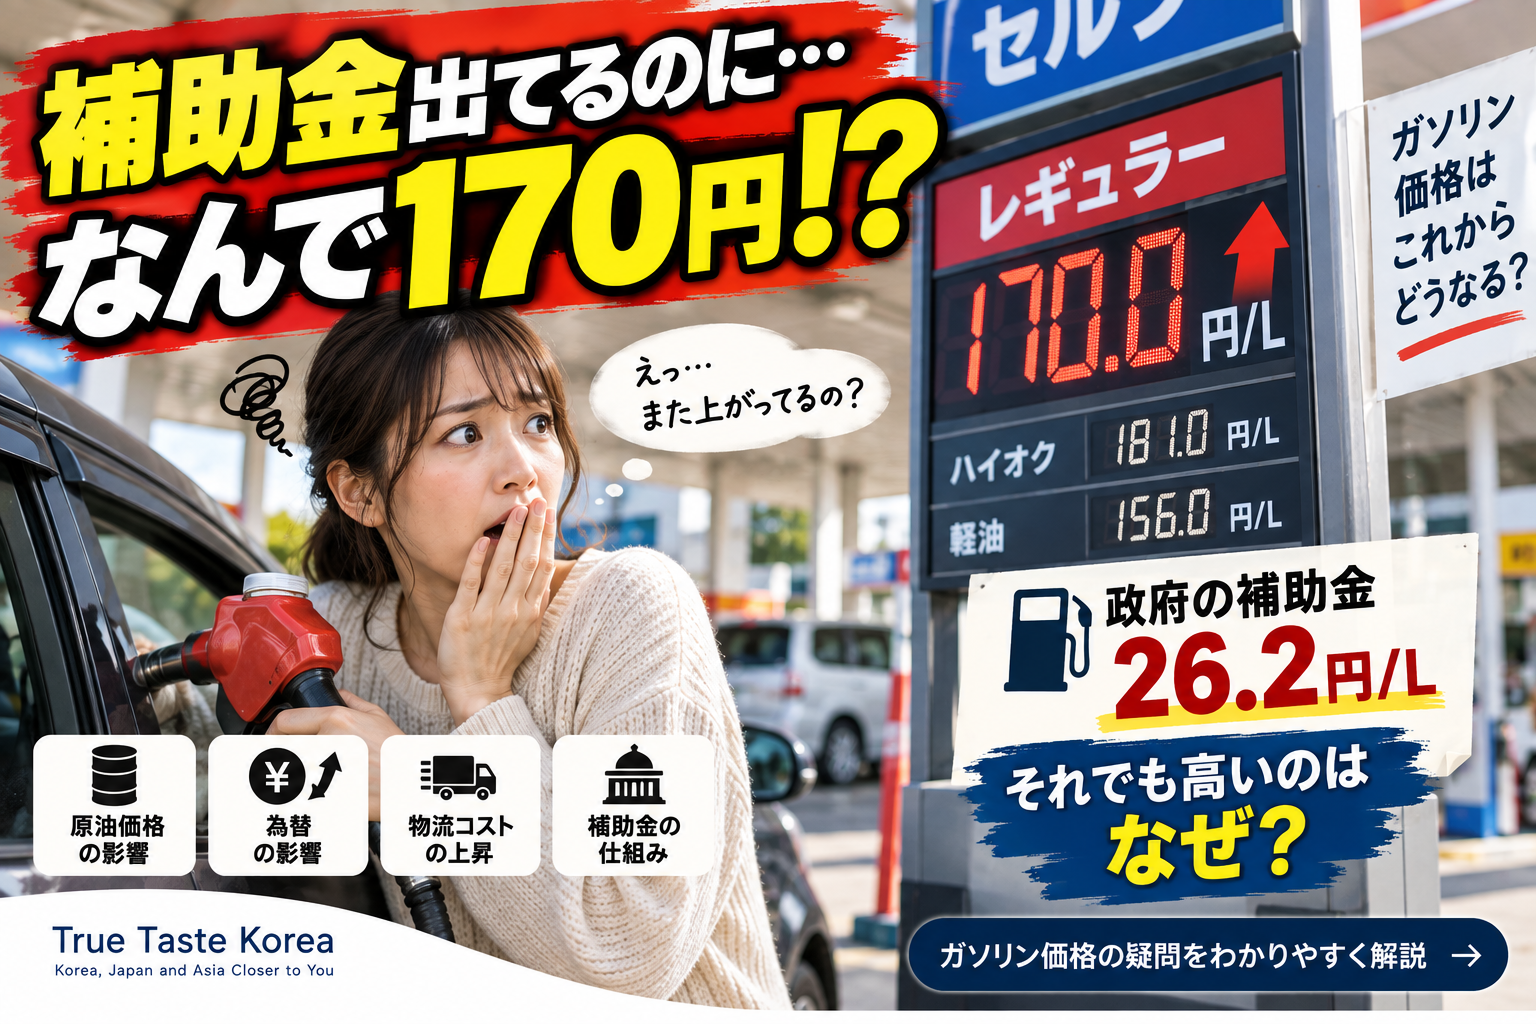
    補助金出てるのに、なんでガソリンまた高くなってるの?170円になった理由

    「ガソリンの補助金、まだ出てるんじゃないの?」

    「それなのに、なんでまた170円?」

    ガソリンスタンドの価格表示を見て、こんな疑問を持った人もいるのではないでしょうか。

    実際、2026年8月31日時点のレギュラーガソリン全国平均価格は、

    1リットル 170.0円

    となりました。

    前週より0.1円高く、2週連続の値上がりです。

    でも政府のガソリン支援は終わっていません。

    2026年9月3日以降も、ガソリンには1リットルあたり26.2円の支援が行われています。

    では、

    補助金が出てるのに、なんでガソリンは高いままなの?

    答えを簡単にいうと、

    補助金は「ガソリンを安く固定する制度」ではなく、原油高による値上がりを抑えるための仕組みだからです。


    本当にガソリン補助金はまだ出てるの?

    はい。

    資源エネルギー庁によると、2026年9月3日以降の支給単価は、

    ガソリン:26.2円/L
    軽油:26.2円/L
    灯油・重油:26.2円/L
    航空機燃料:20.9円/L

    となっています。

    つまり、

    「170円まで上がった=補助金がなくなった」

    ということではありません。

    支援は続いています。

    最新の支援単価は、資源エネルギー庁「燃料油価格の緊急的激変緩和措置」で確認できます。


    じゃあ、なんで補助金があるのに170円なの?

    ここが一番大事です。

    今回の支援は、

    消費者に26.2円を配る制度

    ではありません。

    政府が石油元売り事業者に価格引下げの原資として補助金を支給し、燃料価格の急激な上昇を抑える仕組みです。

    つまり、

    本来もっと上がる可能性のあるガソリン価格を、補助によって抑えている

    と考えるほうが分かりやすいでしょう。

    だから、

    「補助金がある」=「ガソリン価格が毎週下がる」

    ではありません。


    170円って全国どこでも同じなの?

    いいえ。

    170円は全国平均です。

    8月31日時点では地域によってかなり違いがあります。

    例えば、

    北海道:171.1円/L
    東北:168.5円/L
    関東:169.3円/L
    中部:168.1円/L
    近畿:170.0円/L
    中国:170.8円/L
    四国:169.5円/L
    九州・沖縄:173.0円/L

    となっています。

    つまり、

    「ニュースでは170円って言ってたのに、近所は173円なんだけど?」

    ということも普通にあり得ます。

    ガソリン価格は地域や店舗によって異なります。


    そもそも、なんでガソリンはこんなに高いの?

    日本のガソリン価格にはさまざまな要素が影響します。

    特に重要なのが原油価格です。

    日本は原油の多くを海外から輸入しています。

    そのため海外で原油価格が上がれば、日本のガソリン価格にも影響します。

    2026年は中東情勢の緊迫化を背景に原油価格が急騰し、政府は3月19日から緊急的な燃料油価格の支援措置を開始しました。

    つまり現在の補助金そのものが、

    「原油価格が高くなったため、その影響を家庭や企業へそのまま全部転嫁させない」

    ための対策なのです。


    「26.2円も補助してるなら、もっと安くなるんじゃないの?」

    ここも誤解しやすいポイントです。

    仮に補助がなければ価格を押し上げる力がもっと強かったとしても、補助によってその一部を抑えることができます。

    しかし、

    原油価格

    +

    為替

    +

    輸送・流通コスト

    +

    地域差

    など、ガソリン価格には複数の要因があります。

    だから26.2円の支援があるからといって、

    店頭価格から単純に26.2円引けば「補助がなかった場合の価格」が分かる

    わけではありません。

    ここは注意が必要です。

    政府支援は市場価格の急激な上昇を抑えるための仕組みであり、店頭で使う26.2円引きクーポンではないからです。


    ガソリン補助金って、自分で申請するの?

    いいえ。

    一般のドライバーが、

    マイナンバーカードで申請する

    とか、

    役所へ書類を出す

    といった手続きはありません。

    先ほど説明した通り、政府が石油元売りに価格引下げの原資を支給する仕組みだからです。

    だから消費者は普通にガソリンスタンドで給油します。


    「値上げは早いのに、値下げは遅い」と感じるのはなぜ?

    ガソリン価格を見ていると、

    「原油が上がるとすぐガソリンも上がるのに、原油が下がってもなかなか安くならない」

    と感じる人もいるでしょう。

    ただ、原油価格と今日のガソリンスタンド価格が完全に同時に動くわけではありません。

    原油が調達され、精製され、流通し、ガソリンスタンドで販売されるまでには複数の段階があります。

    在庫や仕入れ時期、地域の競争環境なども違います。

    そのため、

    原油価格が今日下がった → 明日全国のガソリンが同じだけ下がる

    という単純な動きにはなりません。


    これからガソリンはもっと高くなるの?

    ここは断定できません。

    今後の価格は、

    原油価格
    中東情勢
    為替
    政府の支援単価
    国内の流通状況

    などによって変わります。

    そして政府の支援単価も固定ではありません。

    実際、資源エネルギー庁は支給単価や全国平均価格を定期的に更新しています。

    だから、

    「今170円だから、来月は必ず180円になる」

    とも、

    「補助金があるから、すぐ160円になる」

    とも言えません。


    50リットル入れたら8,500円

    170円/Lという数字だけでは、負担感が分かりにくいかもしれません。

    例えば50リットル給油すると、

    170円 × 50L = 8,500円

    です。

    1回の給油だけを見ると数百円の違いでも、毎月何度も車を使う家庭では積み重なります。

    特に、

    通勤で毎日車を使う人

    地方で車が生活必需品になっている家庭

    配送・運送業

    などにとって、ガソリン価格は単なる「車の維持費」ではなく生活費そのものです。


    電気代も補助、ガソリンも補助。それでも高く感じるのはなぜ?

    ここは今回の日本シリーズ1番の記事ともつながります。

    政府は2026年7~9月の電気・ガス料金についても家計支援を実施しています。9月3日の政府広報でも、標準的な家庭で3か月合計約5,000円の負担軽減になると案内しています。

    それでも、

    電気代が高い。

    食品も高い。

    ガソリンも170円。

    と感じる。

    これは矛盾ではありません。

    補助金は、

    「価格を昔の水準へ戻す」

    制度ではなく、

    「本来発生する負担を少し軽くする」

    政策だからです。


    結局、補助金出てるのに、なんでガソリンまた高くなってるの?

    一番簡単にまとめます。

    2026年8月31日時点のレギュラーガソリン全国平均価格は、

    170.0円/L

    で、2週連続の値上がりとなりました。

    一方、9月3日以降も政府はガソリンに、

    26.2円/L

    の支援を行っています。

    つまり、

    補助金はちゃんと出ています。

    それでも高い理由は、補助金がガソリン価格を安い水準に固定する制度ではなく、原油高などによる価格上昇を抑えるための制度だからです。

    だから、

    「補助金出てるのに、なんで170円なの?」

    という疑問への答えは、

    「補助がなければ生じる価格上昇を抑えているのであって、170円からさらに26.2円をレジで引いてくれる制度ではないから」

    と考えると分かりやすいでしょう.

    ガソリンスタンドの価格表示を見て「また上がった?」と思ったら、店頭価格だけでなく政府の最新支援単価と全国平均価格を一緒に見るのがポイントです。

  • こんなに家が高いのに、なんで今みんな家を買うの?住宅ローンは待ったほうがいい?

    こんなに家が高いのに、なんで今みんな家を買うの?住宅ローンは待ったほうがいい?

    「マンションも戸建ても高すぎる。」

    「住宅ローンの金利も気になる。」

    「それなのに、なんで今家を買う人がいるの?」

    最近、住宅購入を考えている人なら、一度はこんな疑問を持ったことがあるかもしれません。

    もう少し待てば家が安くなるんじゃない?
    金利が落ち着いてから買ったほうがいいんじゃない?

    そう考えるのは自然です。

    ところが、今の日本では逆に、

    「待っていたら、もっと買えなくなるかもしれない」

    と考えて住宅購入を急ぐ人もいます。

    なぜなのでしょうか。

    結論からいうと、住宅価格・建築コスト・金利・家賃・年齢などが絡み合い、「待てば必ず有利になる」とは言えないからです。

    ただし、だからといって、

    「今すぐ買ったほうが得」

    という意味でもありません。

    大切なのは、周りが買っているから焦るのではなく、自分の家計で住宅ローンを無理なく返せるかを考えることです。


    なんで今、家を買おうとする人がいるの?

    一番大きな心理は、

    「今でも高い。でも、待ったらもっと高くなるかもしれない」

    という不安でしょう。

    住宅価格は土地だけで決まるわけではありません。

    家を建てるためには、

    • 建築資材
    • 人件費
    • 土地
    • 設備
    • 輸送
    • エネルギー

    など、さまざまなコストがかかります。

    そのため、

    「物価が落ち着けば、家もすぐ昔の価格に戻る」

    とは限りません。

    特に希望する地域の土地が限られている場合、全国平均とは違う動きをすることもあります。


    「待てば家が安くなる」は本当?

    これが一番難しい問題です。

    答えは、

    誰にも断言できません。

    住宅市場は地域によって大きく違います。

    東京のマンションと地方の中古戸建てを同じ「日本の住宅価格」として考えることはできません。

    人口が減っている地域でも、駅に近い場所や生活利便性の高い場所では需要が強いことがあります。

    反対に、価格が下がる地域や物件も当然あります。

    つまり、

    「日本は人口減少だから、待てば家は安くなる」

    という一言だけで住宅購入を判断するのは危険です。

    自分が実際に買いたい地域・物件タイプ・新築か中古かまで絞って見る必要があります。


    家が高いなら、待ったほうが得じゃないの?

    ここで忘れやすいのが家賃です。

    例えば住宅購入を5年間待つとします。

    毎月10万円の家賃なら、

    10万円 × 12か月 × 5年 = 600万円

    です。

    もちろん賃貸には大きなメリットがあります。

    住宅を所有しないので、転居しやすく、大規模修繕などのリスクを直接負わないという利点があります。

    だから、

    「600万円払うなら買ったほうが得」

    という単純な話ではありません。

    持ち家にも、

    • 固定資産税
    • 修繕費
    • 管理費
    • 修繕積立金
    • 火災・地震保険
    • 住宅ローン利息

    などがかかるからです。

    ただ、

    「家が安くなるまで待つ」

    という選択にもコストがあることは覚えておいたほうがいいでしょう。


    住宅ローンの金利が上がるなら、今買ったほうがいい?

    ここでさらに迷います。

    住宅価格だけでなく、住宅ローン金利も毎月の返済額に大きく影響するからです。

    例えば同じ4,000万円を借りても、

    金利1%のローン

    と

    金利2%のローン

    では、長期間で支払う利息も毎月の返済額も変わります。

    そのため、

    「家が少し安くなるまで待ったけど、その間に住宅ローン金利が上がった」

    ということもあり得ます。

    逆に、今買った後に住宅価格や金利が下がる可能性もあります。

    だから、

    「金利が上がりそうだから今すぐ買う」

    だけで決めるのも危険です。

    住宅ローンの最新金利や制度については、住宅金融支援機構などの公式情報を確認することが大切です。


    変動金利と固定金利、どっちがいいの?

    これも住宅購入者がよく迷うポイントです。

    簡単にいうと、

    変動金利

    は金利が低い局面では毎月の返済を抑えやすい一方、将来の金利上昇によって負担が増える可能性があります。

    一方、

    固定金利

    は一定期間または全期間の金利が固定されるため、将来の返済額を計画しやすいという特徴があります。

    どちらが絶対に得とは言えません。

    重要なのは、

    「今の返済額を払えるか」

    だけではなく、

    「金利や生活環境が変わっても払えるか」

    まで考えることです。


    若いうちに買ったほうがいいと言われるのはなぜ?

    住宅ローンには年齢も関係します。

    例えば35年ローンを、

    30歳で組む場合と、
    45歳で組む場合では、

    完済時の年齢が大きく違います。

    だから、

    「もう少しお金を貯めてから」

    と何年も待つことで、今度は返済期間や老後資金とのバランスが難しくなることがあります。

    これも若い世代が、

    「高いけど、いつまでも待てない」

    と考える理由の一つです。


    じゃあ、今買ったほうがいい人は?

    ここで重要なのは住宅価格の予想ではありません。

    自分の生活が住宅購入に合っているかです。

    例えば、

    長く住みたい地域が決まっている
    仕事と収入が比較的安定している
    頭金や諸費用を払っても生活防衛資金が残る
    住宅ローン以外に大きな借金がない
    金利が上がってもある程度対応できる

    こうした人なら、購入を具体的に検討する意味があります。

    逆に、

    転職や引っ越しの可能性が高い
    貯金をほぼ全部使わないと買えない
    ボーナス払いを前提にしないと返せない
    今の返済額でも家計がギリギリ

    という状態なら、

    「みんな買っているから」

    という理由で急ぐ必要はありません。


    「家賃と同じ金額なら買ったほうが得」は本当?

    住宅販売の広告などで見かけやすい考え方ですが、注意が必要です。

    例えば、

    家賃10万円

    と

    住宅ローン返済10万円

    は同じ10万円でも意味が違います。

    持ち家には住宅ローン以外にも費用があります。

    マンションなら、

    管理費 + 修繕積立金

    が必要になる場合があります。

    戸建てでも将来、

    外壁、屋根、給湯器、水回り

    などの修繕費が発生します。

    さらに固定資産税や保険もあります。

    だから、

    家賃10万円 = 住宅ローン10万円

    として比較してはいけません。

    比較するなら、

    「住むために毎月・毎年いくら必要なのか」

    という総額で考える必要があります。


    住宅ローンはいくらまでなら大丈夫?

    銀行から、

    「5,000万円まで借りられます」

    と言われたとしても、

    5,000万円借りても大丈夫

    という意味ではありません。

    ここは非常に重要です。

    借りられる金額と、無理なく返せる金額は違います。

    住宅を買った後にも人生は続きます。

    子どもの教育費、車、病気、転職、親の介護、老後資金など、将来の支出は住宅ローンだけではありません。

    住宅金融支援機構も住宅ローンに関するさまざまな情報を公開しています。購入前には、金利だけではなく返済計画まで確認しておきましょう。


    「今買わないと損する」と焦る必要はある?

    ありません。

    住宅価格が上がっていると、

    「今買わなかったら一生買えないかも」

    と不安になります。

    逆に住宅価格が下がり始めると、

    「もっと下がるまで待とう」

    と思います。

    でも底値も天井も、後にならなければ分かりません。

    住宅は株の短期売買とは違います。

    多くの人にとっては、何十年も生活する場所です。

    だから、

    「今年が一番安いか?」

    より、

    「この家を買っても、生活に余裕を残せるか?」

    を優先したほうが現実的です。


    結局、こんなに家が高いのに、なんで今みんな家を買うの?

    理由を簡単にまとめると、

    住宅価格がさらに上がるかもしれない

    +

    建築コストが簡単には下がらない

    +

    住宅ローン金利が将来どうなるか分からない

    +

    待っている間にも家賃を払う

    +

    年齢が上がれば住宅ローンの返済期間にも影響する

    という複数の不安があるからです。

    だから、

    「高いから待つ」

    だけが正解とも、

    「もっと高くなるから今買う」

    だけが正解とも言えません。

    住宅購入で一番怖いのは、

    「周りが買っているから、自分も急がなきゃ」

    と焦ることです。

    家の値段より先に見るべきなのは、自分の家計です。

    今買っても生活に余裕を残せるのか。

    金利が上がっても返せるのか。

    仕事や家族構成が変わっても住み続けられるのか。

    そこまで考えて初めて、

    「今買うべきか、それとも待つべきか」

    を判断できます。

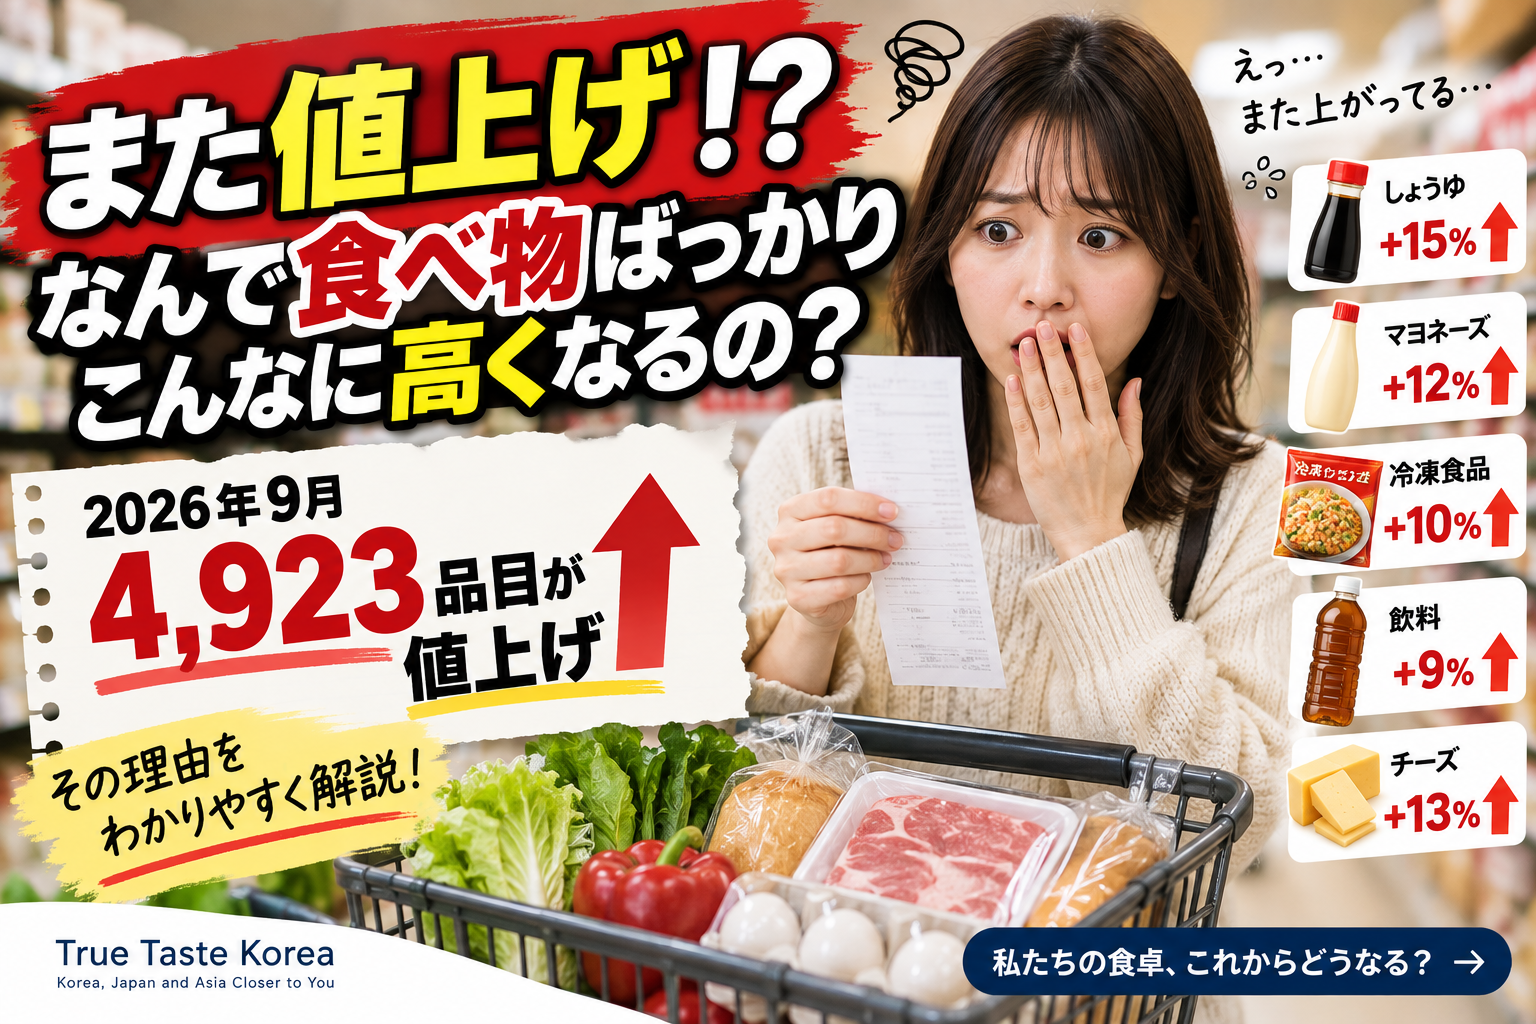
  • また値上げ?なんで食べ物ばっかりこんなに高くなるの?9月は4,923品目が値上げ

    また値上げ?なんで食べ物ばっかりこんなに高くなるの?9月は4,923品目が値上げ

    「スーパーに行くたびに、また高くなってない?」

    「給料はそんなに増えてないのに、なんで食べ物ばっかり高くなるの?」

    そう感じている人は多いかもしれません。

    気のせいではありません。

    2026年9月は、主要食品メーカー195社だけで4,923品目の飲食料品が値上げされます。

    しかも、これは2026年で最大の値上げラッシュです。

    では、なぜここまで食品の値上げが続いているのでしょうか?

    答えは「原材料が高いから」だけではありません。

    原材料費、人件費、物流費、エネルギー価格、円安、そして海外情勢。

    いくつものコスト上昇が同時に食品価格へ押し寄せています。


    9月は本当にそんなに値上げするの?

    はい。

    帝国データバンクが主要食品メーカー195社を調査したところ、2026年9月に値上げされる飲食料品は、

    4,923品目

    に上りました。

    前年2025年9月は1,467品目だったため、約3倍です。

    さらに、1回あたりの平均値上げ率は11%。

    単月の値上げ品目数としては2026年で最多となります。

    「最近スーパーが高い」と感じるのには、ちゃんと理由があるのです。


    何がそんなに値上がりするの?

    今回、特に多いのが毎日の食卓で使う商品です。

    調味料:1,959品目

    しょうゆ、マヨネーズ、ドレッシング、めんつゆ、食酢など。

    加工食品:1,848品目

    冷凍食品、チルド食品、すり身製品など。

    酒類・飲料:466品目

    清涼飲料水や一部の酒類など。

    乳製品:278品目

    菓子:272品目

    つまり、

    「ぜいたく品だけが高くなる」

    という話ではありません。

    しょうゆ、酢、マヨネーズ、冷凍食品、飲み物など、普段の生活で何度も買うものが値上げの中心になっています。


    なんで食べ物ばっかり、こんなに高くなるの?

    ここが一番知りたいところでしょう。

    理由は一つではありません。

    ① まず、原材料そのものが高い

    最も大きな要因は依然として原材料高です。

    帝国データバンクによると、2026年の値上げ要因のうち、原材料高の影響を受けたものは**90.7%**に達しています。

    食品を作るための材料が高くなれば、メーカーが同じ価格を維持するのは難しくなります。

    でも、今回重要なのはここからです。


    ② 食品を運ぶお金も高くなっている

    商品は工場で作って終わりではありません。

    工場から倉庫へ。

    倉庫からスーパーへ。

    そのためにはトラックも燃料も人も必要です。

    原油価格などが上がれば、食品そのものだけでなく商品を店まで運ぶコストにも影響します。

    9月の値上げでは、中東情勢の悪化に伴う原油・ナフサ高も価格を押し上げる要因として挙げられています。


    ③ 人件費も上がっている

    食品を作るのも、運ぶのも、売るのも人です。

    工場、物流、倉庫、小売。

    それぞれで人件費がかかります。

    企業にとっては原材料だけではなく、人を雇うためのお金も商品のコストです。

    そのため、人件費の上昇も食品価格に影響します。


    ④ 円安って、スーパーの値段にも関係あるの?

    あります。

    ここは日本の食品価格を考えるうえで重要です。

    海外から100ドル分の原材料を輸入するとしましょう。

    仮に、

    1ドル=120円

    なら12,000円です。

    ところが、

    1ドル=150円

    なら15,000円必要になります。

    同じ100ドルの商品なのに、日本企業が支払う円は増えます。

    実際の輸入コストは契約や為替ヘッジなどでも変わるため、この例のように単純ではありません。

    それでも、円安が長く続けば輸入原材料などのコストを押し上げる要因になります。

    帝国データバンクも、記録的な円安による輸入コストの高止まりを今後の食品価格に対するリスクとして挙げています。


    「原材料が下がれば、食品もすぐ安くなるんじゃないの?」

    ここも疑問に思うところです。

    ところが食品価格には、

    原材料費だけではなく

    人件費
    物流費
    エネルギー費
    包装資材費
    為替

    などが関係しています。

    一つのコストが下がったとしても、別のコストが高いままなら、メーカーがすぐ値下げできるとは限りません。

    実際、一部の外食チェーンやコンビニでは集客のため値下げする動きもあります。

    しかし帝国データバンクは、原材料費・人件費・物流費などの厳しいコスト環境から、食品メーカーへ広範な値下げが波及する可能性は低いとみています。


    じゃあ、いつになったら安くなるの?

    残念ながら、

    「○月になれば食品価格が一斉に下がる」

    とは現時点では言えません。

    むしろ、すでに10月にも3,033品目の値上げが見込まれています。

    さらに2026年1~11月までに判明している値上げは、

    19,083品目

    です。

    年間では2万品目を超え、前年の20,609品目を上回る可能性があるとされています。

    つまり9月だけの一時的な問題ではありません。


    「給料が上がっても生活が楽にならない」と感じるのはなぜ?

    ここが家計にとって一番つらいところです。

    給料が少し増えたとしても、

    スーパーで買う食品、電気代、ガス代、家賃、保険料などが同時に上がれば、

    手元に残るお金が増えた感覚は弱くなります。

    特に食品は毎日のように購入するので、数十円、数百円の値上げでも何度も積み重なります。

    たとえば、

    「しょうゆが上がった」

    だけなら小さな変化に見えます。

    でも、

    しょうゆも上がる。
    マヨネーズも上がる。
    冷凍食品も上がる。
    飲み物も上がる。
    チーズも上がる。

    となれば、家計全体への影響は大きくなります。

    だから私たちは、

    「また高くなった」

    と強く感じるのです。


    結局、なんで食べ物ばっかりこんなに高くなるの?

    簡単にまとめると、

    原材料が高い

    だけではありません。

    そこへ、

    物流費が高い
    +
    人件費が高い
    +
    エネルギーコストが高い
    +
    円安で輸入コストが上がる
    +
    海外情勢の影響を受ける

    という複数の問題が重なっています。

    だから、

    「一つの原因が解決すれば、すぐ昔の価格に戻る」

    とは限らないのです。

    2026年9月の4,923品目値上げは、その状況が家計に一気に表れている一例といえるでしょう。

    「また値上げ?」

    「なんで食べ物ばっかりこんなに高くなるの?」

    そう感じたら、単なる気のせいではありません。

    9月は実際に、今年最大規模の食品値上げが始まっています。

    最新の品目数や今後の見通しは、帝国データバンク「食品主要195社」価格改定動向調査で確認できます。

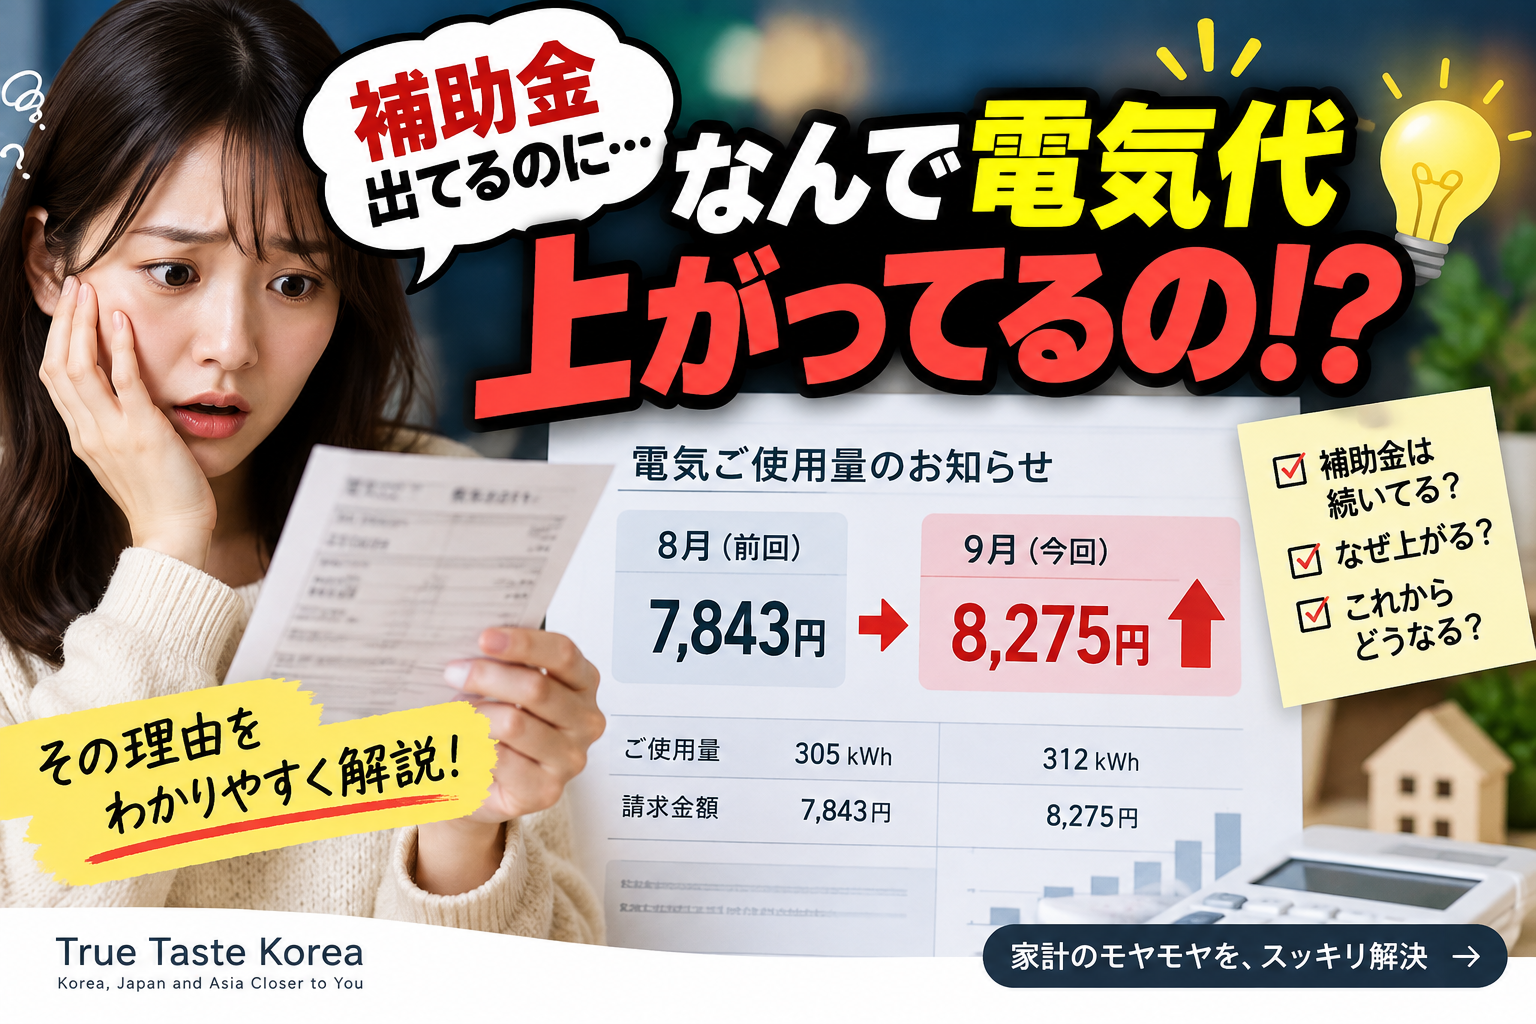
  • 補助金出てるのに、なんで電気代上がってるの?9月の請求が高くなる理由

    補助金出てるのに、なんで電気代上がってるの?9月の請求が高くなる理由

    「電気代の補助金が出てるはずなのに、請求額は上がってる。これ、どういうこと?」

    9月の電気料金を見て、そう思った人も多いかもしれません。

    結論からいうと、補助金がなくなったわけではありません。

    2026年9月使用分も国の電気・ガス料金支援は続いています。

    それでも電気代が上がる大きな理由は、

    ① 9月は8月より国の補助額が小さくなる
    ② 燃料価格など、電気料金を押し上げる要因がある

    からです。

    つまり、

    「補助金がある=前の月より電気代が安くなる」

    とは限らないのです。


    9月も電気代の補助金は出てるの?

    はい。

    2026年夏の電気・ガス料金支援では、家庭向けの低圧電気について、7月・8月使用分は 1kWhあたり4.5円、9月使用分は 1kWhあたり3.5円の支援が行われています。

    都市ガスも7月・8月の 1㎥あたり18円から、9月は 14円に支援額が縮小します。

    つまり9月も補助はあります。

    でも、ここが今回のポイントです。

    8月 → 4.5円/kWh

    9月 → 3.5円/kWh

    補助額が1kWhあたり1円減るのです。

    国の支援制度の詳しい内容は、経済産業省の電気・ガス料金支援公式サイトで確認できます。


    じゃあ、なんで9月の電気代は上がるの?

    電気料金は「補助金」だけで決まっているわけではありません。

    電力会社の料金には、燃料価格などさまざまな要素が影響します。

    そこへ今回は、

    補助額の縮小 + 燃料価格上昇などの要因

    が重なっています。

    そのため、国から補助を受けていても、前月より請求額が高くなることがあります。

    実際、9月使用分の電気料金は大手電力会社で上昇すると報じられています。東京電力の標準的な家庭では、8月使用分と比べて 432円高い8,275円になる見込みです。

    ここが一番わかりにくいところなので、簡単に考えてみましょう。


    「補助金があるのに値上げ」を簡単にすると…

    たとえば、本来の電気料金を仮に10,000円とします。

    国の補助によって1,000円安くなれば、

    10,000円 − 1,000円 = 9,000円

    です。

    ところが翌月、本来の料金が10,500円に上がり、補助も800円に減ったとします。

    すると、

    10,500円 − 800円 = 9,700円

    になります。

    補助金はちゃんと出ています。

    それでも請求額は、

    9,000円 → 9,700円

    に上がります。

    これが、

    「補助金出てるのに、なんで電気代上がってるの?」

    の答えです。


    電気代の補助金は、どうやって受け取るの?

    ここも勘違いしやすいポイントです。

    基本的に家庭が補助金を受け取るために、自分で申請する必要はありません。

    国の支援分を反映した料金で電力・ガス会社から請求される仕組みです。

    そのため、

    「補助金を申し込んだ覚えがない」

    という人でも、対象となる契約であれば料金に支援が反映されます。

    政府広報でも、2026年7~9月の電気・ガス料金支援について案内されています。


    「補助されてる感じがしない」と思うのはなぜ?

    これも自然な疑問です。

    政府が、

    「電気・ガス料金を支援します」

    と言えば、

    「じゃあ来月の電気代は安くなるんだ」

    と思ってしまいます。

    でも実際には、

    補助金は“料金全体を値下げする制度”というより、本来支払う料金の一部を国が負担して家計負担を軽くする仕組み

    と考えたほうが分かりやすいでしょう。

    補助がなければ、もっと高くなっていた可能性がある。

    しかし補助があっても、燃料価格など別の値上がり要因がそれを上回れば、最終的な請求額は前月より高くなる。

    ここを分けて考える必要があります。


    自分の電気料金で補助を確認するには?

    まず電力会社から届く請求書・検針票・Web明細を確認してみましょう。

    会社によって表示方法は異なります。

    そのため、

    「補助金」という名前で大きく金額が表示されていないから、補助されていない

    とは限りません。

    自分の契約が支援対象なのか、どのように料金へ反映されているのか分からない場合は、契約している電力会社の公式サイトや料金明細を確認するのが確実です。


    じゃあ、10月以降はどうなるの?

    ここもこれから検索が増えそうなポイントです。

    今回の夏の電気・ガス料金支援は7~9月使用分を対象としたものです。

    そのため、

    「補助が終わったら電気代はどうなるの?」

    という問題が次に出てきます。

    さらに今後の電気料金には、燃料価格や電力各社の料金、制度変更など複数の要素が影響します。

    したがって、

    「9月より必ず○○円上がる」

    と一律には言えません。

    今後の政府支援や電力会社の料金発表を確認する必要があります。


    結局、なんで補助金があるのに電気代が上がるの?

    最後に一番簡単にまとめます。

    9月も補助金は出ています。

    でも、

    8月より補助額が減る
    +
    燃料価格など料金を押し上げる要因がある

    ため、

    補助金があっても電気代は上がることがあります。

    つまり、

    「補助金がなくなったから高くなった」

    ではなく、

    「補助は続いているけど、値上がりを全部打ち消せるほどではない」

    と理解すると分かりやすいでしょう。

    「補助金出てるのに、なんで高くなるの?」

    その疑問はもっともです。

    でも今回の9月料金については、補助の有無と実際の請求額の増減は別の話なのです。

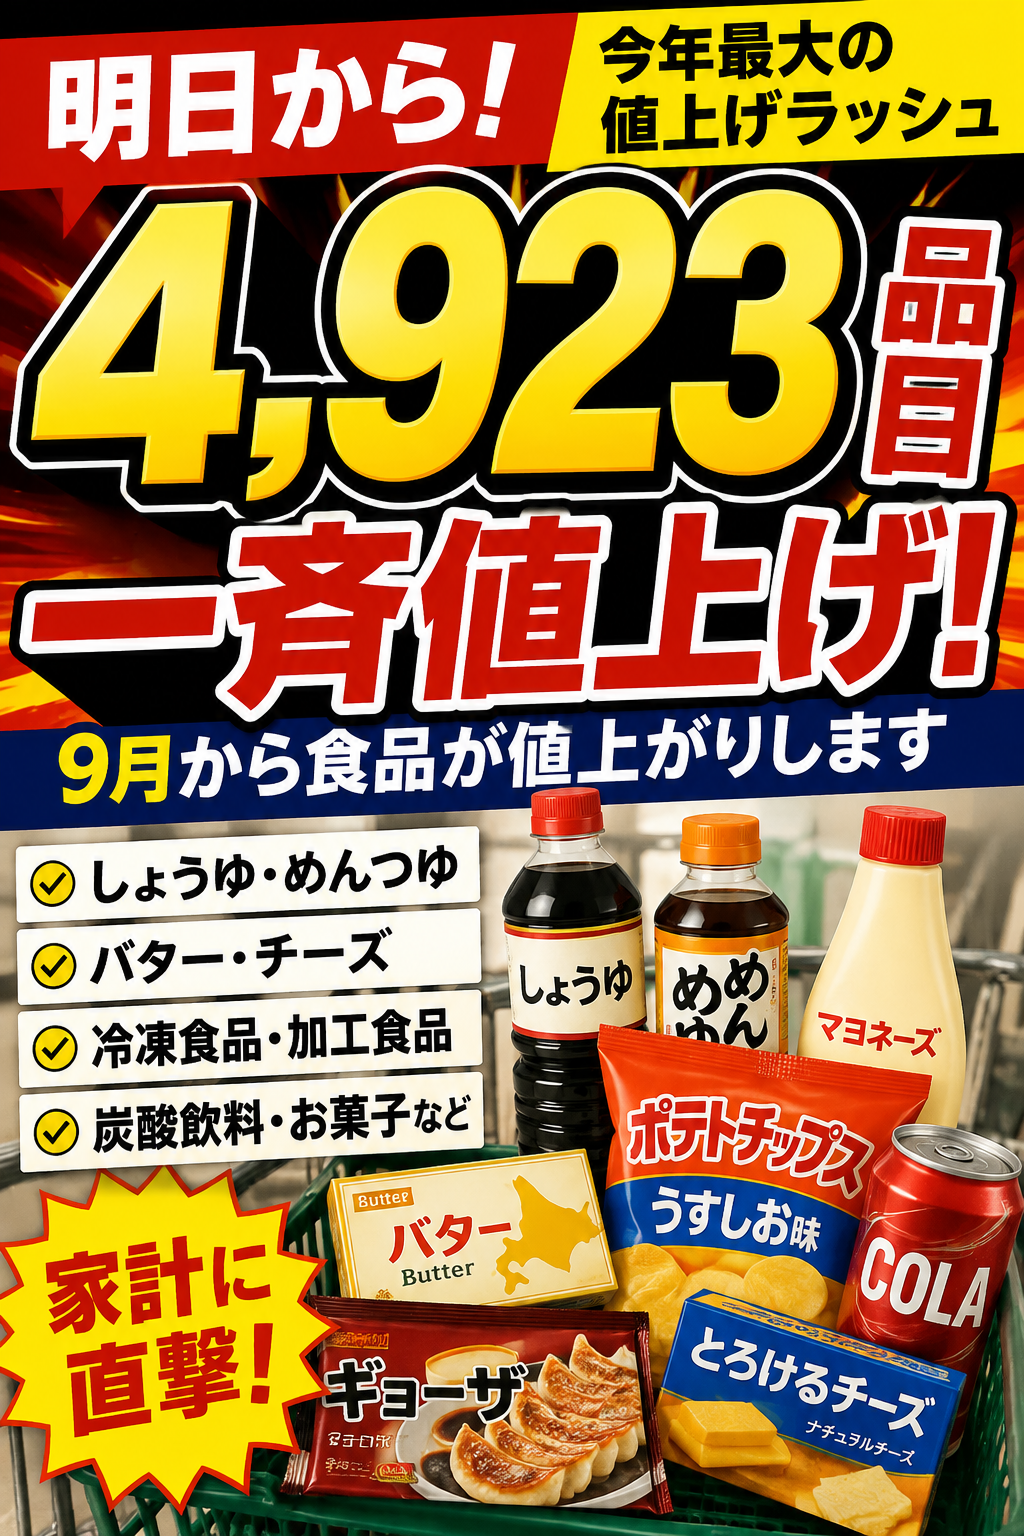
  • 9月から食品4923品目が値上げ!何が高くなる?対象食品・値上げ理由まとめ

    9月から食品4923品目が値上げ!何が高くなる?対象食品・値上げ理由まとめ

    9月から食品4923品目が値上げ!何が高くなる?対象食品・値上げ理由まとめ

    2026年9月、日本では食品の大規模な値上げラッシュが始まります。

    帝国データバンクの最新調査によると、9月に値上げされる飲食料品は合計4,923品目。

    2026年では月間最多となり、前年9月の1,467品目と比べても約3倍に増えています。

    しかも、値上げ1回あたりの平均値上げ率は約11%。

    しょうゆ、めんつゆ、マヨネーズ、冷凍食品、バター、チーズ、炭酸飲料、お菓子など、日常的に購入する商品が幅広く対象になっています。

    では、2026年9月には何が値上げされるのでしょうか?

    対象となる食品や値上げの理由、今後の見通しをわかりやすくまとめます。

    2026年9月は4,923品目が値上げ

    帝国データバンクが主要食品メーカー195社を対象に調査した結果、2026年9月に値上げされる飲食料品は4,923品目となりました。

    これは2026年の月間では最多です。

    前年2025年9月の値上げ品目数は1,467品目だったため、約3倍の規模となります。

    また、1回あたりの平均値上げ率は約11%。

    食品価格の上昇が、再び家計に大きな影響を与える可能性があります。

    9月に最も値上げされるのは「調味料」

    分野別で最も多いのが調味料です。

    2026年9月には、調味料だけで1,959品目が値上げされます。

    対象には、

    ・しょうゆ
    ・めんつゆ
    ・マヨネーズ
    ・ドレッシング
    ・食酢

    など、家庭で頻繁に使う商品が含まれます。

    毎日の料理に欠かせない商品が多いため、値上げを実感しやすいカテゴリーと言えそうです。

    冷凍食品など加工食品は1,848品目

    次に多いのが加工食品です。

    9月は1,848品目が値上げ対象となります。

    主な対象は、

    ・冷凍食品
    ・チルド食品
    ・すり身製品

    などです。

    忙しい家庭や一人暮らしでも利用されることが多い食品のため、日常生活への影響も大きくなりそうです。

    バター・チーズなど乳製品も値上げ

    乳製品は278品目が値上げされます。

    一部のバターやチーズなどが対象となり、乳製品の値上げ品目数は前年同月と比べて倍増しています。

    朝食や料理、お菓子作りなど幅広く使われるため、こちらも家計への影響が気になるところです。

    炭酸飲料やお菓子も対象

    酒類・飲料は466品目。

    菓子類は272品目が値上げ対象となっています。

    報道では、炭酸飲料や清涼飲料水のほか、一部のポテトチップスやスナック菓子なども対象になっています。

    スーパーやコンビニで普段何気なく購入している商品でも、9月以降は価格が変わっている可能性があります。

    9月の値上げ品目をまとめると

    2026年9月の主な値上げ品目数は以下の通りです。

    調味料:1,959品目
    加工食品:1,848品目
    酒類・飲料:466品目
    乳製品:278品目
    菓子:272品目

    特に調味料と加工食品だけで、全体の大部分を占めています。

    なぜ食品価格は上がるの?

    今回の値上げには複数の理由があります。

    帝国データバンクによると、特に大きな要因は原材料価格の上昇です。

    2026年の食品値上げのうち、原材料高が影響している割合は90%を超えています。

    さらに、

    ・原油価格の上昇
    ・包装資材などのコスト増
    ・物流費の上昇
    ・人件費の上昇
    ・円安による輸入コスト増加

    なども重なっています。

    食品そのものだけでなく、商品を製造し、包装し、店舗まで運ぶまでのさまざまなコストが上昇していることが背景にあります。

    10月も3,000品目以上が値上げ予定

    注意したいのは、値上げが9月だけでは終わらないという点です。

    帝国データバンクの調査では、2026年10月にも3,033品目の値上げが予定されています。

    2026年1月から11月までに判明している値上げ品目は、すでに1万9,083品目。

    年間では2万品目を超えることが確実とみられています。

    つまり、秋以降もしばらく食品価格の上昇が続く可能性があります。

    値上げ前後にチェックしたいこと

    すべての商品を急いで買いだめする必要はありません。

    ただし、普段から必ず使う調味料や保存期間の長い食品については、価格を比較して購入するのも一つの方法です。

    スーパーの特売やポイント還元、プライベートブランド商品などを上手に利用することで、食費の負担を少し抑えられる場合があります。

    また、同じ商品でも店舗によって価格が異なるため、普段購入している商品の値段を把握しておくことも大切です。

    まとめ|2026年9月は今年最大の食品値上げ

    2026年9月には、飲食料品4,923品目が値上げされます。

    今年最大規模の値上げラッシュとなり、平均値上げ率は約11%。

    特に、

    ・調味料
    ・加工食品
    ・飲料
    ・乳製品
    ・お菓子

    など、日常生活で購入する食品が多く含まれています。

    さらに10月にも3,000品目以上の値上げが予定されているため、食品価格の動きは今後も注目が必要です。

    あなたが最近「高くなった」と感じる食品は何ですか?

    🎥 30秒でチェック!9月から4,923品目が値上げ

    しょうゆ、冷凍食品、バター、チーズ、お菓子など、身近な食品が次々と値上げされます。

    何が高くなるのか、まずはショート動画でチェックしてみてください👇

    2026年9月の値上げは今年最大規模。対象食品や値上げの理由、10月以降の見通しについては、以下で詳しく紹介します。